
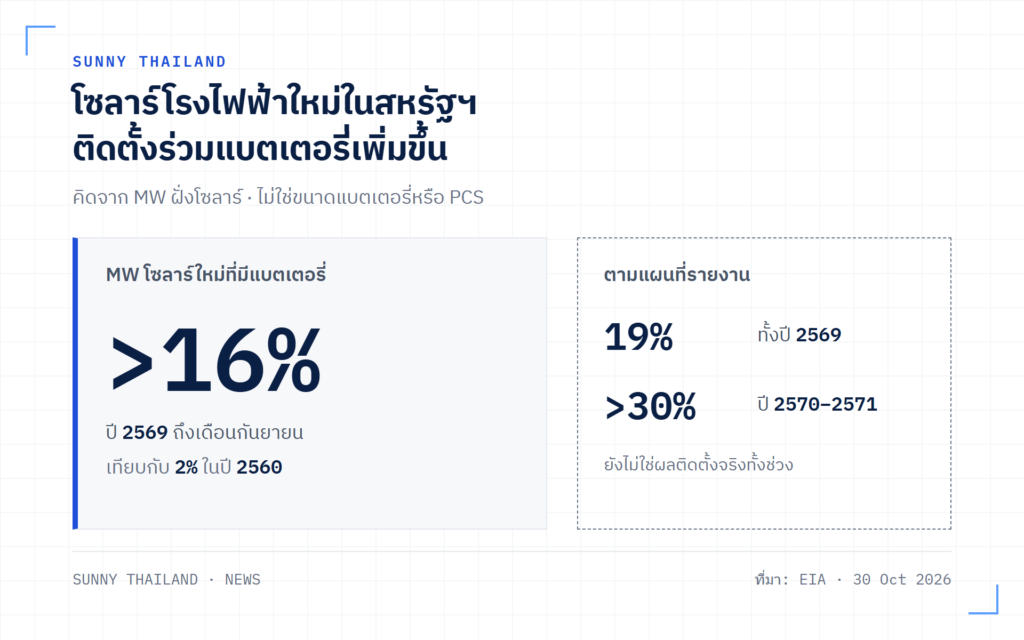
กว่า 16% ของกำลังผลิตโซลาร์ระดับโรงไฟฟ้าที่เพิ่มใหม่ในสหรัฐฯ ช่วงมกราคม–กันยายน 2569 ติดตั้งร่วมแบตเตอรี่ ตามรายงาน EIA วันที่ 30 ตุลาคม 2569 ตัวเลขนี้นับจาก MW ฝั่งโซลาร์ ไม่ใช่จำนวนโรงไฟฟ้าหรือขนาดแบตเตอรี่ เหตุผลทางธุรกิจที่ช่วยอธิบายการติดตั้งร่วมกัน ได้แก่ การเลือกเวลาขายไฟ รายได้จากความพร้อมจ่ายและบริการโครงข่าย ตลอดจนการลดต้นทุนลงทุนบางส่วน
ข้อมูล ณ เดือนพฤศจิกายน 2569 · สถิติกำลังผลิตถึงเดือนกันยายน 2569 · ตรวจสอบแหล่งข้อมูลวันที่ 2 พฤศจิกายน 2569
16% คิดจาก MW ฝั่งโซลาร์
สัดส่วนนี้คำนวณจาก กำลังผลิตโซลาร์ใหม่ที่อยู่ร่วมกับแบตเตอรี่ ÷ กำลังผลิตโซลาร์ใหม่ทั้งหมด × 100 โดยพิจารณาแบตเตอรี่ที่มีสถานะพร้อมใช้งานตามข้อมูลของ EIA
ตัวอย่างสมมุติ: ถ้ามีโซลาร์เข้าใหม่ทั้งหมด 1,000 MW และในนั้น 170 MW อยู่ในโรงไฟฟ้าที่มีแบตเตอรี่ สัดส่วนจะเท่ากับ 170 ÷ 1,000 × 100 = 17% ตัวเลขนี้ใช้สาธิตวิธีคิด ไม่ใช่ยอดกำลังผลิตจริงของสหรัฐฯ
ถ้าโครงการหนึ่งมีโซลาร์ 100 MW คู่กับแบตเตอรี่ 20 MW / 40 MWh ตัวตั้งของสถิตินี้จะนับโซลาร์ 100 MW ส่วน 20 MW คือกำลังจ่ายของระบบแบตเตอรี่ และ 40 MWh คือความจุพลังงาน ซึ่งไม่ได้นำมาเป็นตัวตั้งหรือตัวหารของสัดส่วนนี้ เช่นเดียวกับพิกัด PCS หรือชุดแปลงกำลังของแบตเตอรี่ จึงใช้สัดส่วน 16% นี้ไปกำหนดขนาดแบตเตอรี่ของแต่ละโรงไฟฟ้าไม่ได้
เพิ่มจาก 2% เป็นกว่า 16% คือสัดส่วนที่เปลี่ยนไป
EIA เปรียบเทียบสัดส่วน 2% ในปี 2560 กับกว่า 16% ในช่วงมกราคม–กันยายน 2569 เท่ากับเพิ่มกว่า 14 จุดเปอร์เซ็นต์ นี่คือสัดส่วนของกำลังผลิตโซลาร์ใหม่ที่มีแบตเตอรี่อยู่ร่วมด้วย ไม่ใช่อัตราเติบโตของความจุแบตเตอรี่
สำหรับทั้งปี 2569 EIA ระบุว่าสัดส่วนอาจเป็น 19% และแผนปี 2570–2571 อยู่ที่กว่า 30% แต่ตัวเลขสองช่วงหลังยังเป็นแผนที่ผู้ประกอบการรายงาน ไม่ใช่ผลติดตั้งที่เกิดขึ้นแล้ว อีกทั้งโซลาร์กับแบตเตอรี่ในโรงไฟฟ้าเดียวกันอาจเริ่มใช้งานคนละเวลา
ฐานข้อมูลรายเดือน EIA-860Mครอบคลุมโรงไฟฟ้าที่มีกำลังผลิตติดตั้งรวมตั้งแต่ 1 MW ขึ้นไป และเป็นข้อมูลเบื้องต้นที่อาจปรับปรุงภายหลัง ส่วนบทวิเคราะห์ที่อ้างอิงไม่ได้แจกแจงยอด MW ของตัวตั้งและตัวหาร จึงยังระบุยอดเพิ่มเป็น MW จากเปอร์เซ็นต์นี้อย่างเดียวไม่ได้
ติดตั้งร่วมแบตเตอรี่เพื่อเพิ่มมูลค่าไฟและลดต้นทุน
โรงไฟฟ้าสามารถใช้แบตเตอรี่เพิ่มทางเลือกในการหารายได้และลดต้นทุนบางรายการได้ แต่ประโยชน์จริงขึ้นกับตลาด สัญญา และการออกแบบของแต่ละโครงการ แรงจูงใจที่มีแหล่งข้อมูลรองรับมีดังนี้
1. เลื่อนเวลาขายไฟ: EIA อธิบายว่า ในพื้นที่ที่มีโซลาร์มาก ราคาขายส่งมักลดลงเมื่อโซลาร์ผลิตพร้อมกันมาก และสูงขึ้นเมื่อกำลังผลิตจากโซลาร์ลดลง แบตเตอรี่จึงช่วยเก็บพลังงานไว้ขายในช่วงที่มีมูลค่าสูงกว่า อย่างไรก็ตาม ส่วนต่างรายได้ต้องพิจารณาควบคู่กับต้นทุน การสูญเสีย และการเสื่อมของแบตเตอรี่
2. รายได้จากความพร้อมจ่ายและบริการโครงข่าย: นอกจากขายพลังงานเป็นหน่วยไฟแล้ว บางตลาดยังให้มูลค่ากับการพร้อมจ่ายเมื่อระบบต้องการ และการช่วยรักษาสมดุลระบบไฟฟ้า งานวิจัย Berkeley Lab เผยแพร่เดือนพฤษภาคม 2569 ซึ่งวิเคราะห์โครงการในสหรัฐฯ จากข้อมูลปี 2567 ประเมินโอกาสทั้งด้านพลังงาน ความพร้อมจ่าย และบริการโครงข่าย โดยพบว่าการดำเนินงานจริงยังรับมูลค่าได้ไม่เต็มศักยภาพของแบบจำลอง รายได้เหล่านี้จึงไม่ใช่สิ่งที่ทุกโครงการจะได้รับโดยอัตโนมัติ
3. ใช้พื้นที่และอุปกรณ์บางส่วนร่วมกัน: กระทรวงพลังงานสหรัฐฯ อธิบายในบทความปี 2562ว่า การวางโซลาร์กับแบตเตอรี่ร่วมพื้นที่อาจลดค่าเตรียมสถานที่ ที่ดิน งานติดตั้ง และการเชื่อมต่อระบบ รวมถึงใช้อุปกรณ์บางส่วนร่วมกันได้ สำหรับโครงการใหม่ การออกแบบทั้งสองระบบร่วมกันจึงอาจลดงานซ้ำซ้อนได้ ทั้งนี้ต้องประเมินจากแบบและราคาของโครงการจริง
4. สิทธิประโยชน์ภาษีช่วยลดภาระลงทุน: สหรัฐฯ มีเครดิตภาษีลงทุนด้านไฟฟ้าสะอาดตามมาตรา 48Eสำหรับระบบกักเก็บที่เข้าเงื่อนไข ซึ่งเป็นแรงสนับสนุนด้านต้นทุน ไม่ใช่ข้อกำหนดให้ทุกโรงไฟฟ้าต้องติดแบตเตอรี่ ทั้งนี้ แนวทาง IRS ปี 2569ยังมีเงื่อนไขเกี่ยวกับการใช้ชิ้นส่วนหรือความช่วยเหลือจากนิติบุคคลต่างชาติที่กฎหมายจำกัดสิทธิ จึงต้องตรวจสิทธิของโครงการกับ IRS ตามกฎปัจจุบัน ไม่ควรสมมุติว่าทุกโครงการได้เครดิตเท่ากัน
รายงานนี้ไม่ได้ระบุว่าทุกโรงไฟฟ้าถูกบังคับให้ติด
บทวิเคราะห์ EIA ไม่ได้ระบุว่ามีข้อบังคับให้โซลาร์ใหม่ทุกแห่งต้องติดแบตเตอรี่ และสถิติ 16% ก็ไม่ได้แจกแจงเหตุผลการตัดสินใจของแต่ละโครงการ เราจึงยังสรุปไม่ได้ว่าราคาไฟ สิทธิประโยชน์ หรือเงื่อนไขสัญญา เป็นสาเหตุของการเพิ่มขึ้นมากน้อยเพียงใด
หากต้องการทราบว่าโครงการใดจำเป็นต้องมีแบตเตอรี่ ต้องตรวจเงื่อนไขรับซื้อไฟ สัญญา และข้อกำหนดที่ใช้กับโครงการนั้นโดยตรง ส่วนการอยู่ร่วมพื้นที่ก็ยังไม่บอกว่าเชื่อมต่อเป็น AC หรือ DC อ่านความต่างระหว่าง DC Coupling กับ AC Couplingสำหรับพื้นฐานการออกแบบ
สรุปเชิงวิศวกรรม
สิ่งที่เพิ่มขึ้นในข่าวนี้คือสัดส่วน MW ของโซลาร์ใหม่ที่อยู่ร่วมกับแบตเตอรี่ ส่วนเหตุผลในการลงทุนคือโอกาสเพิ่มมูลค่าไฟและลดต้นทุนภายใต้เงื่อนไขของแต่ละโครงการ สำหรับไทย เราต้องประเมินรายได้ที่เข้าถึงได้จริง โหลด ต้นทุนตลอดอายุระบบ และเงื่อนไขสัญญาของเราเอง ไม่สามารถนำสัดส่วนการติดตั้งหรือรายได้จากตลาดสหรัฐฯ มาใช้แทนแบบจำลองความคุ้มค่าในไทยได้
อ้างอิง
1. The share of solar generation with co-located battery storage is increasing — U.S. Energy Information Administration (30 ตุลาคม 2569). เข้าถึงเมื่อ 2 พฤศจิกายน 2569
2. Preliminary Monthly Electric Generator Inventory (EIA-860M) — U.S. Energy Information Administration (รอบข้อมูลเผยแพร่ 23 ตุลาคม 2569). เข้าถึงเมื่อ 2 พฤศจิกายน 2569
3. Identifying Barriers to Solar and Storage Hybrids — Lawrence Berkeley National Laboratory (พฤษภาคม 2569; อ่านบทคัดย่อบนหน้ารายงาน). เข้าถึงเมื่อ 2 พฤศจิกายน 2569
4. Solar-Plus-Storage 101 — U.S. Department of Energy (11 มีนาคม 2562; ใช้อ้างอิงหลักการใช้ทรัพยากรร่วมกัน). เข้าถึงเมื่อ 2 พฤศจิกายน 2569
5. Clean Electricity Investment Credit — Internal Revenue Service (หน้าอธิบายสิทธิประโยชน์). เข้าถึงเมื่อ 2 พฤศจิกายน 2569
6. Notice 2026-15 ใน Internal Revenue Bulletin 2026-11 — Internal Revenue Service (9 มีนาคม 2569). เข้าถึงเมื่อ 2 พฤศจิกายน 2569
