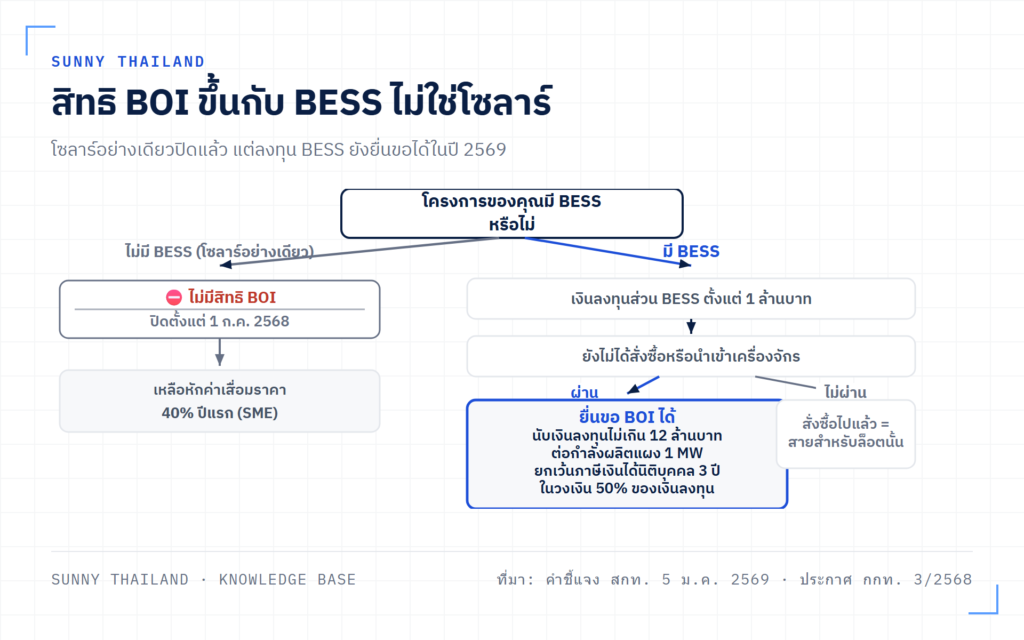
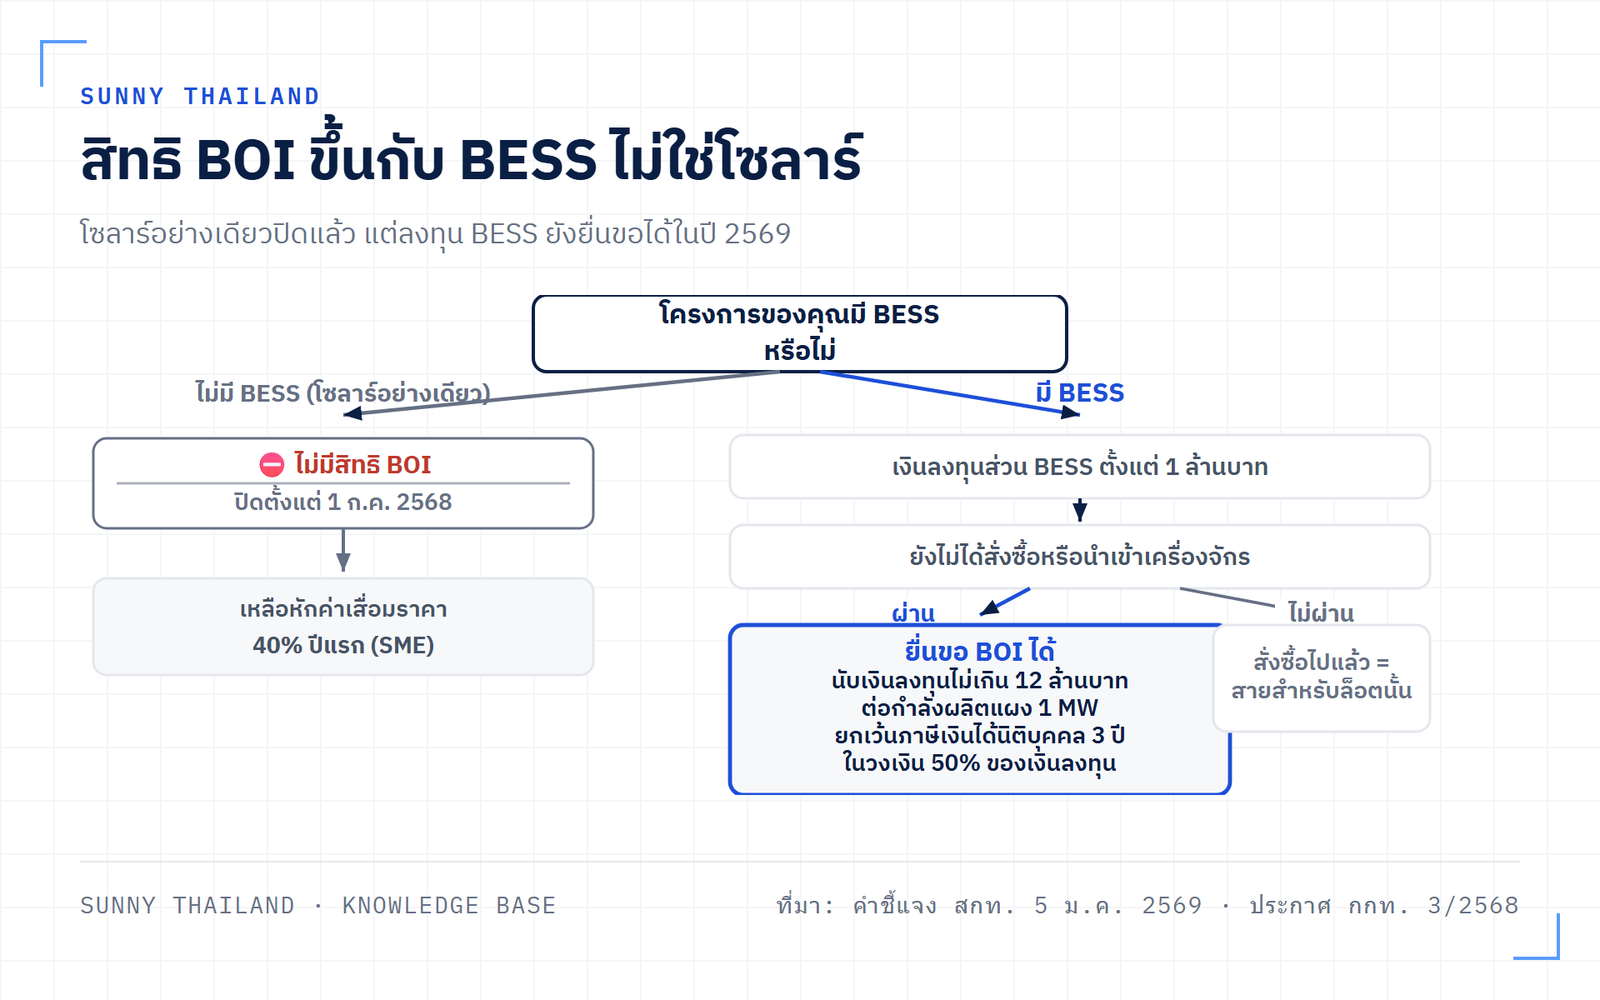
ตั้งแต่ 1 กรกฎาคม 2568 การติดตั้งโซลาร์รูฟท็อปเพื่อใช้ไฟเองไม่ได้รับการส่งเสริมจาก BOI อีกแล้ว ผู้รับเหมาที่ยังเสนอสิทธิ BOI โซลาร์ ให้โรงงานอยู่ กำลังอ้างมาตรการที่ปิดรายการนั้นไปแล้ว แต่ประตูไม่ได้ปิดทั้งบาน ประกาศฉบับเดียวกันที่ตัดโซลาร์ออก กลับเขียนกรอบวงเงินให้ ระบบกักเก็บพลังงาน BESS ไว้แทน และคำชี้แจงของสำนักงาน BOI เมื่อ 5 มกราคม 2569 ระบุชัดว่ากรณีลงทุน เฉพาะ BESS ก็ยื่นขอได้ โดยนับวงเงินจากกำลังผลิตของแผงที่ติดคู่กัน บทความนี้ตอบสองคำถาม คือใครควรยื่นขอ และโรงงานแบบไหนที่ติด BESS แล้วคุ้มจริง ซึ่งไม่ใช่คำถามเดียวกัน
ข้อมูล ณ เดือนสิงหาคม 2569 · หลักเกณฑ์ของ BOI กรมสรรพากร กรมศุลกากร และอัตราค่าไฟฟ้าเปลี่ยนได้ ตรวจสอบกับสำนักงานคณะกรรมการส่งเสริมการลงทุน กรมสรรพากร 1161 หรือการไฟฟ้าในพื้นที่ ก่อนตัดสินใจลงทุน
โรงงานแบบไหนควรยื่นขอ BOI และแบบไหนไม่ต้อง
คำถามแรกคือมีสิทธิให้ขอหรือไม่ ไม่ใช่คุ้มหรือไม่ สองเรื่องนี้แยกกัน และตารางนี้ตอบเฉพาะเรื่องแรก
| โครงการของคุณ | ควรยื่นขอ BOI หรือไม่ |
|---|---|
| ติดโซลาร์อย่างเดียว ไม่มี BESS | ไม่ต้องยื่น ไม่มีสิทธิให้ขอแล้ว |
| ติดโซลาร์พร้อม BESS หรือเพิ่ม BESS เข้ากับระบบเดิม และเงินลงทุนส่วน BESS ตั้งแต่ 1 ล้านบาทขึ้นไป | ควรยื่น และต้องยื่นก่อนซื้อของ |
| มี BESS แต่เงินลงทุนส่วนนี้ต่ำกว่า 1 ล้านบาท | ไม่ผ่านเกณฑ์ขั้นต่ำ ของมาตรการ |
| สั่งซื้อหรือนำเข้าเครื่องจักรไปแล้ว | สายไปสำหรับล็อตนั้น ดูหัวข้อถัดไป |
| ผลิตไฟเพื่อขาย ตั้งแต่ 200 kW ขึ้นไปต่อจุดจ่ายไฟ | คนละประเภทกิจการ ใช้ประเภท 7.1.2 ยกเว้นภาษี 8 ปี |
ถ้าคุณอยู่บรรทัดแรก ก็จบตรงนี้ได้ ไม่ต้องเสียเวลายื่นขอ ให้ข้ามไปดูหัวข้อการหักค่าเสื่อมราคาแทน ถ้าคุณกำลังคิดเรื่อง BESS อยู่ ส่วนที่เหลือของบทความบอกว่านับเงินลงทุนได้เท่าไร ต้องยื่นตอนไหน และโรงงานแบบไหนที่ติดแล้วคุ้ม เรื่องใบอนุญาตของโรงงานเป็นคนละเรื่องกับภาษี ดู โรงงานติดโซลาร์กับการปลดล็อกใบอนุญาต รง.4 ประกอบ
BOI นับเงินลงทุน BESS ได้ 12 ล้านบาทต่อแผง 1 MW
มาตรการที่ใช้คือ มาตรการปรับปรุงประสิทธิภาพด้านการใช้พลังงานทดแทน ในข้อ 1.4 ของประกาศคณะกรรมการส่งเสริมการลงทุนที่ 15/2565 คำชี้แจงของสำนักงาน BOI ลงวันที่ 5 มกราคม 2569 ข้อ 4.1.2 เขียนกรณีนี้ไว้ตรงตัวว่าเป็น กรณีที่มีการลงทุนเฉพาะระบบกักเก็บพลังงานไฟฟ้า และเครื่องแปลงกระแสไฟฟ้าของระบบ BESS คือโครงการที่มีของนับได้เป็น BESS อย่างเดียว ก็อยู่ในเกณฑ์
| รายการ | เกณฑ์ |
|---|---|
| สิ่งที่นับเป็นเงินลงทุนได้ | ตัว BESS · อินเวอร์เตอร์ของระบบ BESS · ค่าติดตั้ง · โครงสร้างรองรับ เช่น แร็คแบตเตอรี่และแร็คอินเวอร์เตอร์ |
| สิ่งที่นับไม่ได้ | แผงเซลล์แสงอาทิตย์ อินเวอร์เตอร์ของระบบผลิตไฟ และค่าติดตั้งของส่วนนั้น รวมถึงค่าที่ดินและทุนหมุนเวียน |
| เพดานเงินลงทุนที่นับได้ | ไม่เกิน 12 ล้านบาท ต่อกำลังผลิตไฟฟ้า 1 MW |
| วัด 1 MW จากอะไร | กำลังผลิตของ แผงเซลล์แสงอาทิตย์ ที่ติดตั้งอยู่เดิม และ/หรือลงทุนใหม่ ครอบคลุมทั้งบนหลังคา บนทุ่นลอยน้ำ และบนพื้นดิน |
| ถ้ากำลังผลิตไม่ถึง 1 MW | คิดเพดาน เป็นสัดส่วน ไม่ใช่เสียสิทธิทั้งหมด |
| เงินลงทุนขั้นต่ำ | ไม่น้อยกว่า 1 ล้านบาท ไม่รวมค่าที่ดินและทุนหมุนเวียน |
สิทธิที่ได้ตามคำชี้แจงข้อ 3.3 มีสองอย่าง คือ ยกเว้นอากรขาเข้าสำหรับเครื่องจักร และ ยกเว้นภาษีเงินได้นิติบุคคล 3 ปี เป็นสัดส่วนร้อยละ 50 ของเงินลงทุน โดยยกเว้นจากรายได้ของกิจการที่ดำเนินการอยู่เดิม ตัวเลขร้อยละ 50 นี้ตรงกันคำต่อคำกับประกาศ 15/2565 เมื่อปี 2565 คือเป็นอัตราเดิมมาตลอด ไม่ได้เพิ่งถูกลด
แปลเป็นตัวเลข ถ้าโรงงานมีแผงอยู่แล้ว 1 MW แล้วลงทุน BESS 12 ล้านบาท เงินลงทุนที่นับได้คือ 12 ล้านบาทเต็มเพดาน และวงเงินยกเว้นภาษีเงินได้นิติบุคคลสูงสุดคือ 6 ล้านบาท ใช้ได้ภายใน 3 ปี นี่คือภาษีที่ไม่ต้องจ่าย ไม่ใช่ค่าใช้จ่ายที่เอาไปหัก จึงมีมูลค่าต่างจากการหักค่าเสื่อมราคามาก ข้อควรรู้เพิ่มคือคำชี้แจงข้อ 5.5 กำหนดว่าภาษีที่ขอใช้สิทธิในแต่ละรอบบัญชีต้องไม่เกินร้อยละ 50 ของมูลค่าที่ลงทุนจริง สิทธิจึงผูกกับเงินที่ลงไปแล้วจริง และอาจต้องใช้มากกว่าหนึ่งปีบัญชีจึงจะใช้ครบ ถ้ากำไรปีนั้นไม่พอ
ต้องยื่นก่อนซื้อเครื่องจักร ไม่ใช่หลังติดตั้ง
นี่คือข้อที่ทำให้โครงการเสียสิทธิบ่อยที่สุด และเป็นเหตุผลที่บทความนี้แยกหัวข้อให้มัน คำชี้แจงข้อ 2.2 กำหนดว่า ต้องยื่นคำขอรับการส่งเสริมก่อนนำเข้าเครื่องจักรจากต่างประเทศหรือซื้อในประเทศ โดยพิจารณาจากวันที่นำเข้าหรือวันที่ได้มาซึ่งสินทรัพย์ ไม่ใช่วันที่ติดตั้งเสร็จ และไม่ใช่วันที่ระบบเริ่มจ่ายไฟ
เงื่อนไขที่มาคู่กันคือ เครื่องจักรที่จะปรับเปลี่ยนต้องเป็นเครื่องจักรใหม่เท่านั้น แบตเตอรี่มือสองหรือระบบที่ถอดมาจากโครงการอื่นจึงไม่เข้าเกณฑ์ แบบฟอร์มที่ใช้คือคำขอรับการส่งเสริมการลงทุนทั่วไป F PA PP 01 หรือแบบสำหรับกิจการบริการ F PA PP 03 ยื่นพร้อมแบบประกอบ F PA PP 28 ของมาตรการนี้
ข่าวดีคือ เราไม่พบว่ามาตรการนี้มีวันหมดเขตยื่น ประกาศ 15/2565 มีแต่วันเริ่มใช้บังคับคือ 3 มกราคม 2566 ไม่มีวันปิดรับเขียนไว้ และไม่พบข้อความกำหนดวันสิ้นสุดในคู่มือฉบับปัจจุบันหรือในคำชี้แจง มาตรการนี้จึงมีลักษณะเป็นมาตรการยืนสำหรับกิจการที่ดำเนินการอยู่แล้ว ไม่ใช่รอบการเปิดรับรายปี แต่ไม่มีวันหมดเขตไม่ได้แปลว่ารอได้ เพราะเงื่อนไขวันยื่นก่อนซื้อข้างบนผูกกับวันสั่งของของคุณเอง ไม่ใช่ปฏิทินของ BOI
สิทธิ BOI โซลาร์ ถูกตัดออกตั้งแต่ 1 ก.ค. 2568
ประกาศคณะกรรมการส่งเสริมการลงทุนที่ 3/2568 ลงวันที่ 5 มิถุนายน 2568 ข้อ 1 ระบุว่า งดให้การส่งเสริมการลงทุนกรณีการติดตั้งระบบผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ ตามมาตรการนี้ ข้อ 2 เติมวงเล็บ ไม่รวมการติดตั้งระบบผลิตไฟฟ้าจากพลังงานแสงอาทิตย์ เข้าไปในเงื่อนไข และข้อ 4 ให้ใช้บังคับกับคำขอที่ยื่นตั้งแต่ 1 กรกฎาคม 2568 เป็นต้นไป พร้อมตัดสิทธิขยายเวลาสำหรับโครงการที่ยื่นไว้ก่อนหน้า เราอ่านว่า น่าจะเป็นการปิดถาวรมากกว่าการพักไว้ แต่ตัวประกาศไม่ได้เขียนคำว่าถาวรไว้
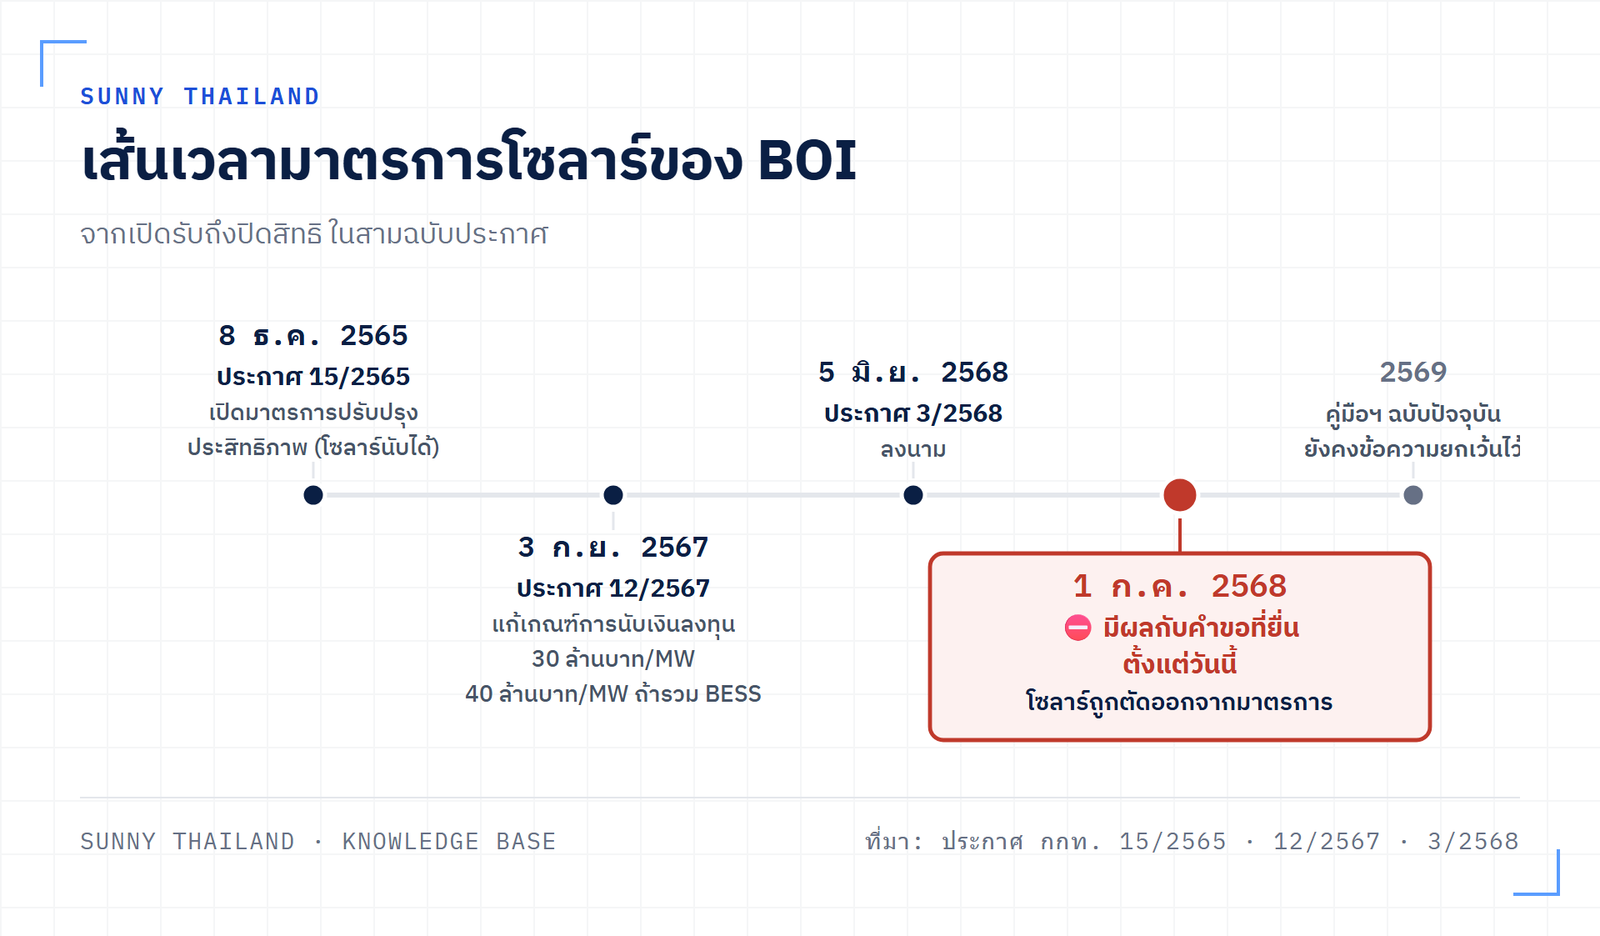
ข้อยกเว้นนี้ยังอยู่จนถึงวันนี้ คู่มือการขอรับการส่งเสริมการลงทุนฉบับภาษาไทยปัจจุบัน ยังคงข้อความวงเล็บเดิมไว้ทุกคำ และเราไล่ดูประกาศ กกท. และ สกท. ทุกฉบับตั้งแต่ 28 กุมภาพันธ์ 2568 ถึง 15 กรกฎาคม 2569 แล้วไม่พบฉบับใดเปิดรายการนี้กลับมา ส่วนตัวเลข ยกเว้นภาษี 50% ของเงินลงทุน 3 ปี ที่ยังถูกยกมาขายกันอยู่นั้นไม่ได้ผิด มันคือสิทธิของมาตรการนี้จริง แต่เป็นสิทธิที่ตอนนี้นับได้เฉพาะฝั่ง BESS ไม่ใช่ฝั่งแผง ถ้าใบเสนอราคาที่คุณถืออยู่คิดวงเงินจากราคาแผงด้วย ตัวเลขนั้นสูงเกินจริง
ค่าความต้องการพลังไฟฟ้าคือตัวที่ทำให้ BESS คุ้ม
สิทธิภาษีช่วยลดต้นทุนตอนซื้อ แต่สิ่งที่ทำให้ BESS คุ้มหรือไม่คุ้มคือบิลค่าไฟ และสำหรับโรงงาน ตัวที่สำคัญที่สุดไม่ใช่ค่าพลังงานต่อหน่วย แต่คือ ค่าความต้องการพลังไฟฟ้า คิดเป็นบาทต่อกิโลวัตต์ ซึ่งบ้านอยู่อาศัยไม่มีรายการนี้ในบิลเลย มันคิดจากความต้องการพลังไฟฟ้าเฉลี่ยใน 15 นาทีที่สูงที่สุดของเดือน หมายความว่า ยอดพีคช่วงสั้น ๆ ครั้งเดียวกำหนดค่าไฟทั้งเดือน
| ประเภทผู้ใช้ไฟ | ค่าความต้องการพลังไฟฟ้า บาท/kW |
|---|---|
| ประเภท 3 กิจการขนาดกลาง อัตราปกติ แรงดันต่ำกว่า 22 kV | 221.50 |
| ประเภท 3 กิจการขนาดกลาง อัตราปกติ 22–33 kV | 196.26 |
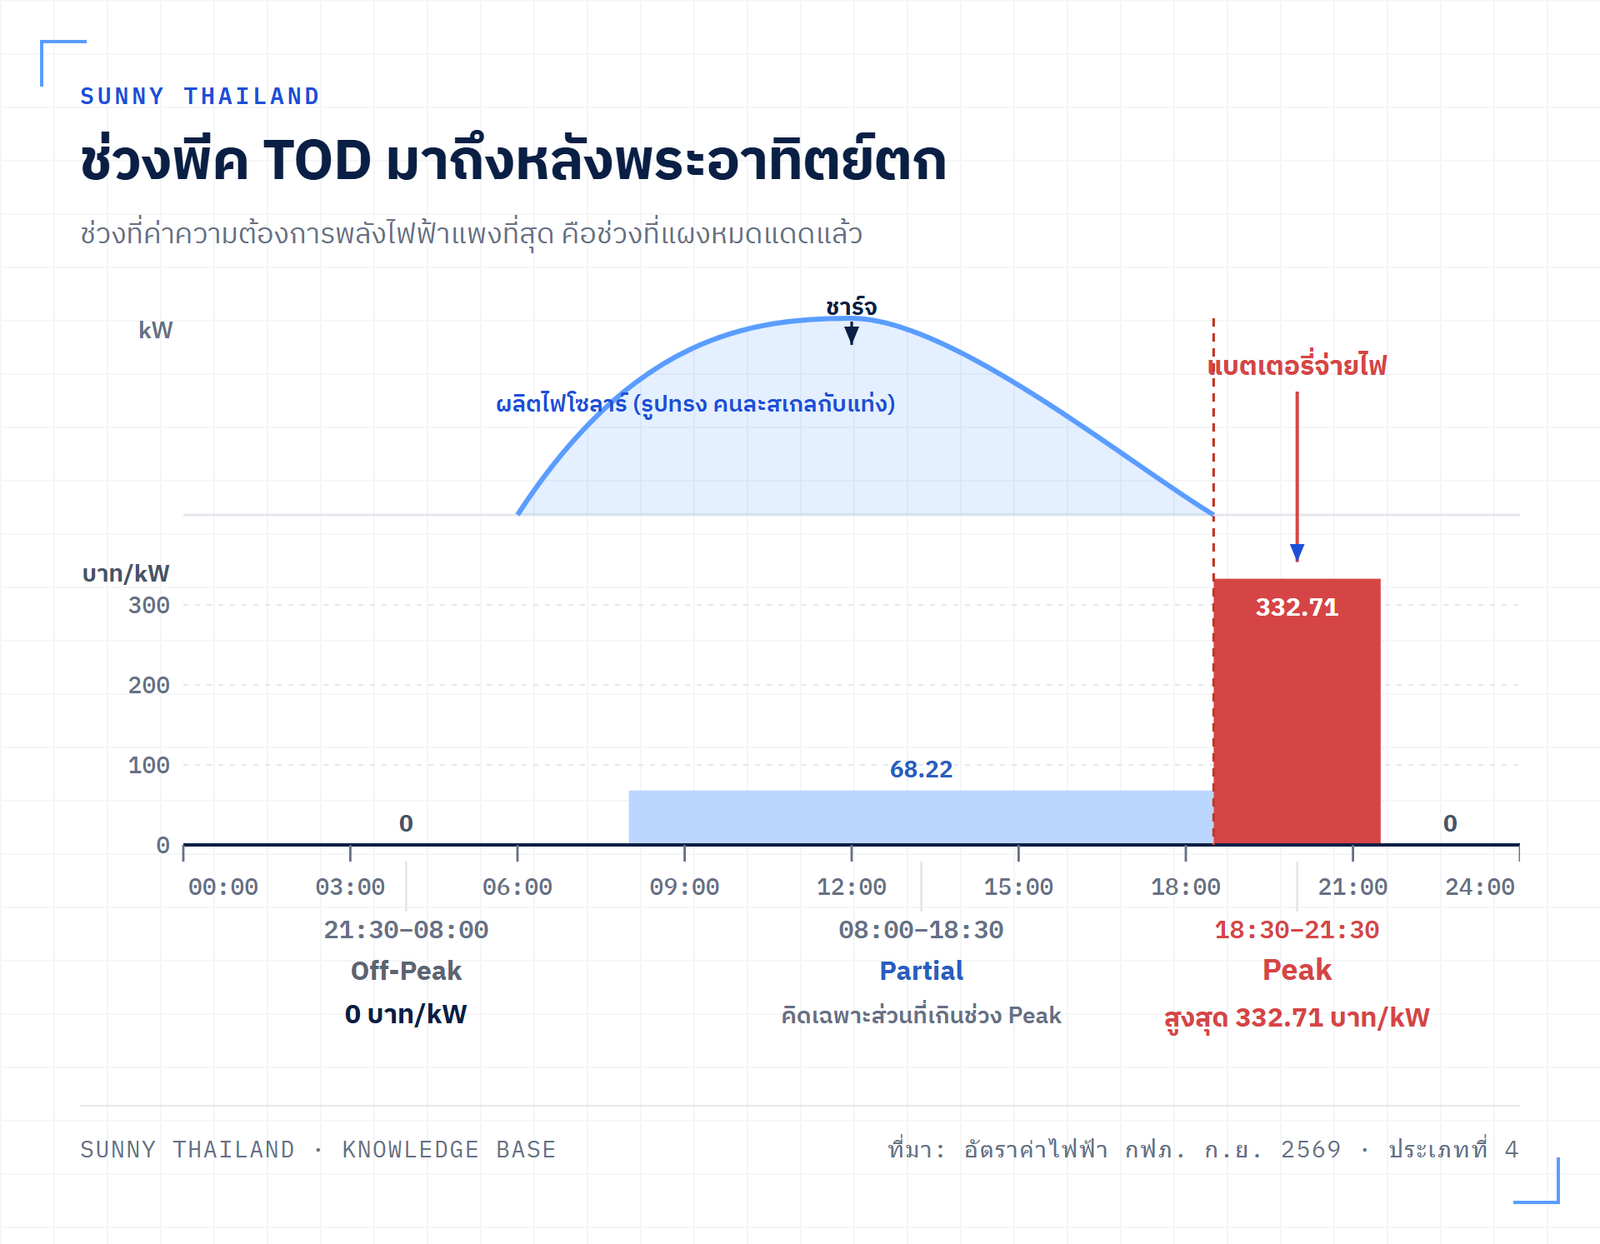
| ประเภท 4 กิจการขนาดใหญ่ อัตรา TOD ช่วง Peak แรงดันต่ำกว่า 22 kV | 332.71 |
| ประเภท 4 อัตรา TOD ช่วง Partial แรงดันต่ำกว่า 22 kV คิดเฉพาะส่วนที่เกินช่วง Peak | 68.22 |
| ประเภท 4 อัตรา TOD ช่วง Off-Peak ทุกระดับแรงดัน | 0 |
ลองคิดจากตัวเลขจริง โรงงานประเภท 3 แรงดันต่ำกว่า 22 kV ที่กดพีคลงได้ 100 kW ทุกเดือน ประหยัดได้ 221.50 × 100 × 12 ราว 265,800 บาทต่อปี เทียบกับการย้ายหน่วยจากช่วง Peak ไป Off-Peak บนอัตรา TOU ซึ่งได้ส่วนต่าง 4.3297 ลบ 2.6369 เท่ากับ 1.69 บาทต่อหน่วย ถ้าวนแบตเตอรี่วันละ 200 หน่วย 300 วัน ได้ราว 101,400 บาทต่อปี กลไกค่าความต้องการพลังไฟฟ้าให้เงินมากกว่า โดยใช้พลังงานหมุนเวียนน้อยกว่ามาก เพราะมันจ่ายตามกิโลวัตต์ที่กดลงได้ ไม่ใช่ตามจำนวนหน่วยที่วน
ข้อควรระวังที่ต้องพูดก่อนใครจะไปคำนวณต่อ ประกาศค่าไฟมีข้อ อัตราขั้นต่ำ เขียนไว้ว่าค่าความต้องการพลังไฟฟ้าที่คิดในเดือนใด ต้องไม่ต่ำกว่าร้อยละ 70 ของค่าสูงสุดในรอบ 12 เดือนที่ผ่านมา แปลว่ากดพีคเดือนเดียวแล้วรอเก็บผลไม่ได้ ถ้ายังมีเดือนที่พีคสูงค้างอยู่ในหน้าต่าง 12 เดือน บิลจะยังถูกตรึงไว้ที่ 70% ของเดือนนั้น ต้องกดให้ได้ต่อเนื่องทุกเดือน ผลเต็มจึงจะมาหลังเดือนพีคเก่าหลุดออกจากหน้าต่างไปแล้ว
โรงงานแบบไหนได้ประโยชน์ และแบบไหนแทบไม่ได้
โครงสร้างอัตรา TOD ของผู้ใช้ไฟประเภท 4 เป็นข้อเท็จจริงที่ตอบคำถามนี้ได้ตรงที่สุด ช่วง Peak ของ TOD คือ 18:30 ถึง 21:30 ทุกวัน ไม่เว้นเสาร์อาทิตย์ ช่วง Partial คือ 08:00 ถึง 18:30 และช่วง Off-Peak คือ 21:30 ถึง 08:00 ซึ่งคิดค่าความต้องการพลังไฟฟ้าเป็นศูนย์ สังเกตว่าช่วง Peak ของ TOD อยู่หลังพระอาทิตย์ตก คือเป็นช่วงที่แผงไม่ผลิตไฟแล้ว นี่คือช่องว่างที่แบตเตอรี่เข้าไปอยู่พอดี ชาร์จกลางวันด้วยไฟจากแผงหรือไฟราคา Off-Peak แล้วปล่อยเฉพาะสามชั่วโมงนั้น
| ลักษณะการใช้ไฟ | BESS ช่วยได้แค่ไหน |
|---|---|
| พีคอยู่ช่วงหัวค่ำ เช่น โรงแรม ห้องเย็น โรงพยาบาล | ได้ประโยชน์มากที่สุด เพราะพีคตรงกับช่วงที่แผงหมดแดดพอดี |
| โรงงานกะเดียว พีคอยู่กลางวัน | แผงช่วยได้เองอยู่แล้ว บทบาทของ BESS จึงเหลือแค่กันพีคตอนเมฆบัง |
| เดินเครื่อง 24 ชั่วโมง โหลดแบนทั้งวัน | ได้น้อย เพราะไม่มียอดพีคให้กด เหลือแค่ส่วนต่างค่าพลังงาน |
| มีโหลดกระชากเป็นช่วงสั้น ๆ เช่น มอเตอร์ใหญ่ หรือเตาไฟฟ้า | ได้ประโยชน์ชัด เพราะยอด 15 นาทีเดียวกำหนดบิลทั้งเดือน |
ต้องบอกตามตรงว่า ไม่มีหน่วยงานไทยรายใดเผยแพร่ผลศึกษารูปร่างโหลดของภาคอุตสาหกรรมที่ผูกกับระยะคืนทุนของ BESS เราจึงพูดได้ไกลแค่ที่โครงสร้างอัตราค่าไฟรองรับ และไม่ยกตัวเลขปีคืนทุนรายประเภทโรงงานมาลง เพราะไม่มีแหล่งปฐมภูมิให้อ้าง สิ่งที่ทำได้จริงคือขอข้อมูลโหลดโปรไฟล์ 15 นาทีย้อนหลังจากการไฟฟ้าในพื้นที่ แล้วดูว่าพีคของคุณเกิดกี่โมง กี่ครั้งต่อเดือน ตัวเลขนั้นตัดสินทุกอย่าง และมันเป็นตัวเลขของโรงงานคุณเอง ไม่ใช่ค่ากลางของอุตสาหกรรม
อีกเรื่องที่ต้องถามก่อนสั่งของ และเรายังไม่มีคำตอบให้ การเพิ่ม BESS เข้ากับระบบโซลาร์ที่ขนานไฟอยู่แล้ว จะต้องแจ้งหรือขออนุญาตเพิ่มกับการไฟฟ้าหรือ กกพ. หรือไม่ เราไม่พบเอกสารหลักเกณฑ์ฉบับใดที่ระบุถึงระบบกักเก็บพลังงานไว้โดยตรง เกณฑ์ที่มีอยู่เขียนถึงกำลังผลิตติดตั้งเป็นหลัก เราจึงไม่ยืนยันไปทางใดทางหนึ่ง ให้ถามการไฟฟ้าในพื้นที่และสำนักงาน กกพ. พร้อมสเปกอินเวอร์เตอร์และขนาดแบตเตอรี่ที่จะติด ก่อนสั่งของ เพราะคำตอบอาจกระทบทั้งแบบการเชื่อมต่อและกำหนดเวลาของโครงการ
ยกเว้นอากรขาเข้ามีค่าเฉพาะฝั่งแบตเตอรี่
สิทธิยกเว้นอากรขาเข้าเครื่องจักรของ BOI ถูกยกมาขายบ่อย และสำหรับโซลาร์มันแทบไม่มีค่า เราสืบค้นฐานข้อมูลพิกัดอัตราศุลกากรของกรมศุลกากรเมื่อ 25 สิงหาคม 2569 พบว่า พิกัด 8541.43 แผงเซลล์แสงอาทิตย์ และ 8504.40.40 อินเวอร์เตอร์ ต่างมีสถานะยกเว้นอากรอยู่แล้ว ตามพันธกรณีความตกลง ITA ขององค์การการค้าโลก มีผลตั้งแต่ 1 กรกฎาคม 2566 กับผู้นำเข้าทุกราย ไม่ว่าจะได้ BOI หรือไม่
แบตเตอรี่เป็นคนละเรื่อง พิกัด 8507.60 แบตเตอรี่ลิเทียมไอออนไม่อยู่ในรายการ ITA อัตราที่พบในฐานข้อมูลเดียวกันวันเดียวกันคือ เพดานตามกฎหมาย 60% อัตราผูกพัน WTO 30% อัตราทั่วไปตามมาตรา 12 อยู่ที่ 10% ส่วนอัตราตามความตกลงการค้าเสรีขึ้นกับแหล่งกำเนิดสินค้า เช่น อาเซียน-จีน 5% และ ATIGA หรือญี่ปุ่น ยกเว้นอากร
ผลคือ สิทธิยกเว้นอากรขาเข้าของ BOI มีมูลค่าจริงเฉพาะกับตัวแบตเตอรี่ ไม่ใช่กับแผงหรืออินเวอร์เตอร์ของระบบผลิตไฟ ถ้านำเข้าแบตเตอรี่มูลค่า 12 ล้านบาทโดยเสียอัตรา 5% ถึง 10% นั่นคือ 600,000 ถึง 1,200,000 บาทที่สิทธินี้ช่วยได้ ตัวเลขจริงขึ้นกับแหล่งกำเนิดสินค้าและการใช้สิทธิ FTA ของคุณ ให้ตรวจกับชิปปิ้งหรือตัวแทนออกของก่อน เพราะถ้าของมาจากประเทศที่ยกเว้นอากรอยู่แล้ว สิทธิส่วนนี้ก็ไม่ได้เพิ่มอะไร
ถ้าไม่ยื่น BOI ยังเหลือหักค่าเสื่อม 40% ปีแรก
สำหรับโครงการที่ไม่มี BESS หรือลงทุนไม่ถึงเกณฑ์ ทางที่เหลืออยู่ในประมวลรัษฎากร พระราชกฤษฎีกาฯ ฉบับที่ 395 พ.ศ. 2545 มาตรา 4 ฉ ให้บริษัทที่มี สินทรัพย์ถาวรไม่รวมที่ดินไม่เกิน 200 ล้านบาท และจ้างแรงงานไม่เกิน 200 คน หักค่าสึกหรอและค่าเสื่อมราคาเบื้องต้นของเครื่องจักรได้ 40% ของมูลค่าต้นทุนในวันที่ได้ทรัพย์สินมา ส่วนที่เหลือหักตามอัตราปกติ ไม่ต้องยื่นคำขอ ไม่ต้องรอมติ แต่เป็นการเร่งจังหวะการหักค่าใช้จ่าย ไม่ใช่การยกเว้นภาษี จึงมีมูลค่าน้อยกว่าสิทธิ BOI มาก ข้อจำกัดคือตัวพระราชกฤษฎีกาไม่ได้นิยามคำว่าเครื่องจักรและไม่ได้เอ่ยถึงโซลาร์ ให้ยืนยันการจัดประเภททรัพย์สินกับผู้สอบบัญชีก่อนใช้สิทธิ
ส่วนมาตรการหักรายจ่าย 1.5 เท่า ตามพระราชกฤษฎีกาฉบับที่ 805 ใช้ร่วมกับ BOI ไม่ได้ ตัวบทกำหนดว่าทรัพย์สินนั้นต้องไม่นำไปใช้ในกิจการที่ได้รับยกเว้นภาษีเงินได้นิติบุคคลตามกฎหมาย BOI กฎหมายเพิ่มขีดความสามารถในการแข่งขัน หรือกฎหมาย EEC ไม่ว่าทั้งหมดหรือบางส่วน และมาตรการนี้ไม่ได้เขียนคำว่าโซลาร์ไว้เลย แต่กำหนดให้ต้องมีฉลากประสิทธิภาพพลังงานระดับ 5 ดาวจากกรมพัฒนาพลังงานทดแทนฯ ทะเบียนฉลากเบอร์ 5 มีแผงและอินเวอร์เตอร์ที่ได้ 5 ดาวอยู่จริง และ กฟผ. แถลงว่าฉลากโฉมใหม่ที่เริ่ม 16 มกราคม 2569 รวมฉลากของ กฟผ. เข้ากับของกรมพัฒนาพลังงานทดแทนฯ แล้ว แต่ยังไม่มีแนวปฏิบัติของกรมสรรพากรว่านับฉลากที่รวมกันแล้วเข้าเกณฑ์หรือไม่ เราจะไม่เดาแทนคุณ ให้โทรถาม 1161 พร้อมรุ่นและเลขฉลากก่อนวางบิล
สรุปเชิงวิศวกรรม
- โซลาร์อย่างเดียวไม่มีสิทธิ BOI แล้ว ตั้งแต่ 1 กรกฎาคม 2568 แต่ BESS ที่ติดคู่กับแผงยังยื่นขอได้ และคำชี้แจง สกท. 5 มกราคม 2569 เขียนกรณีลงทุนเฉพาะ BESS ไว้ตรงตัว
- นับเงินลงทุนได้ไม่เกิน 12 ล้านบาทต่อกำลังผลิตแผง 1 MW รวมค่าติดตั้งและโครงสร้างรองรับ ต่ำกว่า 1 MW คิดเป็นสัดส่วน และต้องลงทุนไม่น้อยกว่า 1 ล้านบาท
- สิทธิคือยกเว้นภาษีเงินได้นิติบุคคล 3 ปี ในวงเงิน 50% ของเงินลงทุน คือภาษีที่ไม่ต้องจ่าย ไม่ใช่รายจ่ายที่เอาไปหัก บวกยกเว้นอากรขาเข้าเครื่องจักร
- ⚠ ต้องยื่นก่อนนำเข้าหรือซื้อเครื่องจักร นับจากวันนำเข้าหรือวันที่ได้มาซึ่งสินทรัพย์ ไม่ใช่วันติดตั้งเสร็จ และเครื่องจักรต้องเป็นของใหม่ ไม่พบว่ามาตรการมีวันหมดเขตยื่น
- ตัวที่ทำให้ BESS คุ้มคือค่าความต้องการพลังไฟฟ้า สูงถึง 332.71 บาทต่อ kW บนอัตรา TOD ช่วง Peak ขณะที่ช่วง Off-Peak คิดเป็นศูนย์ กดพีคได้ 100 kW บนประเภท 3 มีค่าราว 265,800 บาทต่อปี
- ระวังข้ออัตราขั้นต่ำ 70% ค่าความต้องการพลังไฟฟ้าที่คิดต้องไม่ต่ำกว่า 70% ของค่าสูงสุดใน 12 เดือนที่ผ่านมา กดพีคครั้งเดียวจึงไม่พอ ต้องกดต่อเนื่อง
- โหลดที่พีคหัวค่ำได้ประโยชน์มากที่สุด เพราะช่วง Peak ของ TOD คือ 18:30 ถึง 21:30 ซึ่งแผงหมดแดดแล้ว ส่วนโหลดแบน 24 ชั่วโมงได้น้อยที่สุด
- ยกเว้นอากรขาเข้ามีค่าเฉพาะแบตเตอรี่ แผงและอินเวอร์เตอร์ยกเว้นอากรอยู่แล้วตาม ITA ส่วนแบตเตอรี่ลิเทียมเสียอัตราทั่วไป 10% หรือ 5% ถ้าใช้สิทธิอาเซียน-จีน
อ้างอิง
- สำนักงานคณะกรรมการส่งเสริมการลงทุน — คำชี้แจงสำนักงานคณะกรรมการส่งเสริมการลงทุน เรื่อง การขอรับการส่งเสริมมาตรการยกระดับอุตสาหกรรม (Smart and Sustainable Industry) กรณีมาตรการปรับปรุงประสิทธิภาพด้านการประหยัดพลังงาน การใช้พลังงานทดแทน หรือการลดผลกระทบต่อสิ่งแวดล้อม ตามประกาศคณะกรรมการส่งเสริมการลงทุน ที่ 15/2565 ลงวันที่ 5 มกราคม 2569 (ยกเลิกและใช้แทนคำชี้แจงฉบับ 14 กุมภาพันธ์ 2568) — เว็บไซต์ BOI ไม่เปิดให้เข้าถึงเอกสารฉบับนี้โดยอัตโนมัติ ขอสำเนาได้จากสำนักงาน BOI โดยตรง — อ่านฉบับเต็มเมื่อ 25 สิงหาคม 2569
- คณะกรรมการส่งเสริมการลงทุน — ประกาศที่ 15/2565 เรื่อง มาตรการยกระดับอุตสาหกรรม (Smart and Sustainable Industry) ลงวันที่ 8 ธันวาคม 2565 ข้อ 1(3) เงินลงทุนขั้นต่ำ และข้อ 1.4 สิทธิและประโยชน์ — อ่านเมื่อ 25 สิงหาคม 2569
- คณะกรรมการส่งเสริมการลงทุน — ประกาศที่ 3/2568 เรื่อง แก้ไขเพิ่มเติมมาตรการปรับปรุงประสิทธิภาพด้านการใช้พลังงานทดแทน (5 มิถุนายน 2568) — เข้าถึงเมื่อ 25 สิงหาคม 2569
- คณะกรรมการส่งเสริมการลงทุน — คู่มือการขอรับการส่งเสริมการลงทุน ฉบับภาษาไทย มาตรการ 1.4 — เข้าถึงเมื่อ 25 สิงหาคม 2569
- คณะกรรมการส่งเสริมการลงทุน — Investment Promotion Guide หมวด 7 สาธารณูปโภค ประเภท 7.1.2 — เข้าถึงเมื่อ 25 สิงหาคม 2569
- การไฟฟ้าส่วนภูมิภาค — ประกาศอัตราค่าไฟฟ้า มีผลตั้งแต่ค่าไฟฟ้าประจำเดือนกันยายน 2569 ผู้ใช้ไฟฟ้าประเภทที่ 3 และ 4 ค่าความต้องการพลังไฟฟ้า ช่วงเวลา TOU และ TOD และข้ออัตราขั้นต่ำ — เข้าถึงเมื่อ 25 สิงหาคม 2569
- กรมศุลกากร — Integrated Tariff Database (itd.customs.go.th) สืบค้นพิกัด 8541.43, 8504.40.40 และ 8507.60 ณ วันที่ 25 สิงหาคม 2569 (ระบบสืบค้นแบบ session ไม่มี URL ถาวร อ้างอิงด้วยพิกัดและวันที่สืบค้น)
- องค์การการค้าโลก — Information Technology Agreement — รายชื่อประเทศภาคี — เข้าถึงเมื่อ 25 สิงหาคม 2569
- กรมสรรพากร — พระราชกฤษฎีกาฯ ว่าด้วยการหักค่าสึกหรอและค่าเสื่อมราคาของทรัพย์สิน (ฉบับที่ 395) พ.ศ. 2545 มาตรา 4 ฉ — เข้าถึงเมื่อ 25 สิงหาคม 2569
- การไฟฟ้าฝ่ายผลิตแห่งประเทศไทย — ทะเบียนฉลากเบอร์ 5 แผงเซลล์แสงอาทิตย์ รายรุ่น และ ทะเบียนอินเวอร์เตอร์ รายรุ่น — เข้าถึงเมื่อ 25 สิงหาคม 2569
- การไฟฟ้าฝ่ายผลิตแห่งประเทศไทย — เจาะลึกฉลากประหยัดพลังงานเบอร์ 5 โฉมใหม่ (30 มกราคม 2569) — เข้าถึงเมื่อ 25 สิงหาคม 2569
คำถามที่พบบ่อย
โรงงานติดโซลาร์พร้อมแบตเตอรี่ ยังขอ BOI ได้หรือไม่
ได้ ส่วนที่เป็น BESS ยังยื่นขอได้ คำชี้แจงสำนักงานคณะกรรมการส่งเสริมการลงทุน ลงวันที่ 5 มกราคม 2569 ข้อ 4.1.2 เขียนกรณีนี้ไว้ตรงตัวว่าเป็นกรณีที่มีการลงทุนเฉพาะระบบกักเก็บพลังงานไฟฟ้าและเครื่องแปลงกระแสไฟฟ้าของระบบ BESS ส่วนที่เป็นแผงและอินเวอร์เตอร์ของระบบผลิตไฟยังถูกตัดออกตั้งแต่ 1 กรกฎาคม 2568 ตามประกาศที่ 3/2568
BOI นับเงินลงทุน BESS ให้ได้เท่าไร
ไม่เกิน 12 ล้านบาทต่อกำลังผลิตไฟฟ้า 1 MW โดยวัด 1 MW จากกำลังผลิตของแผงเซลล์แสงอาทิตย์ที่ติดตั้งอยู่เดิมและหรือลงทุนใหม่ ครอบคลุมทั้งบนหลังคา บนทุ่นลอยน้ำ และบนพื้นดิน ถ้ากำลังผลิตไม่ถึง 1 MW ให้คิดเพดานเป็นสัดส่วน ไม่ใช่เสียสิทธิทั้งหมด สิ่งที่นับได้รวมตัว BESS อินเวอร์เตอร์ของระบบ BESS ค่าติดตั้ง และโครงสร้างรองรับเช่นแร็คแบตเตอรี่และแร็คอินเวอร์เตอร์
ยื่น BOI สำหรับ BESS แล้วได้สิทธิอะไร
สองอย่าง คือยกเว้นอากรขาเข้าสำหรับเครื่องจักร และยกเว้นภาษีเงินได้นิติบุคคล 3 ปี ในวงเงินไม่เกินร้อยละ 50 ของเงินลงทุน โดยยกเว้นจากรายได้ของกิจการที่ดำเนินการอยู่เดิม ถ้าลงทุน BESS 12 ล้านบาทเต็มเพดาน วงเงินยกเว้นภาษีสูงสุดคือ 6 ล้านบาท ข้อควรรู้คือคำชี้แจงข้อ 5.5 กำหนดว่าภาษีที่ขอใช้สิทธิในแต่ละรอบบัญชีต้องไม่เกินร้อยละ 50 ของมูลค่าที่ลงทุนจริง จึงอาจต้องใช้มากกว่าหนึ่งปีบัญชีกว่าจะใช้ครบ
ต้องยื่นขอ BOI ตอนไหน
ก่อนนำเข้าเครื่องจักรจากต่างประเทศหรือซื้อในประเทศ โดยพิจารณาจากวันที่นำเข้าหรือวันที่ได้มาซึ่งสินทรัพย์ ไม่ใช่วันที่ติดตั้งเสร็จหรือวันที่ระบบเริ่มจ่ายไฟ ตามคำชี้แจงข้อ 2.2 และเครื่องจักรที่จะปรับเปลี่ยนต้องเป็นเครื่องจักรใหม่เท่านั้น ถ้าสั่งของไปแล้วถือว่าสายสำหรับล็อตนั้น
มาตรการนี้มีวันหมดเขตยื่นหรือไม่
เราไม่พบว่ามี ประกาศที่ 15/2565 มีแต่วันเริ่มใช้บังคับคือ 3 มกราคม 2566 ไม่มีวันปิดรับเขียนไว้ และไม่พบข้อความกำหนดวันสิ้นสุดในคู่มือฉบับปัจจุบันหรือในคำชี้แจง มาตรการนี้จึงมีลักษณะเป็นมาตรการยืนสำหรับกิจการที่ดำเนินการอยู่แล้ว แต่ไม่มีวันหมดเขตไม่ได้แปลว่ารอได้ เพราะเงื่อนไขต้องยื่นก่อนซื้อของผูกกับวันสั่งซื้อของคุณเอง
เงินลงทุนขั้นต่ำเท่าไรจึงจะยื่นได้
ไม่น้อยกว่า 1 ล้านบาท ไม่รวมค่าที่ดินและทุนหมุนเวียน ตามข้อ 1(3) ของประกาศที่ 15/2565 ซึ่งใช้กับทุกมาตรการย่อยรวมถึงกรณี BESS ด้วย ไม่มีเกณฑ์ขั้นต่ำแยกสำหรับ BESS โดยเฉพาะ
โรงงานแบบไหนติด BESS แล้วคุ้มที่สุด
โหลดที่พีคช่วงหัวค่ำ เช่น โรงแรม ห้องเย็น โรงพยาบาล เพราะช่วง Peak ของอัตรา TOD คือ 18:30 ถึง 21:30 ทุกวัน ซึ่งเป็นเวลาที่แผงหมดแดดแล้ว แบตเตอรี่จึงเข้าไปแทนที่ได้พอดี ส่วนโรงงานกะเดียวที่พีคกลางวันนั้นแผงช่วยได้เองอยู่แล้ว และโหลดที่เดินแบน 24 ชั่วโมงได้ประโยชน์น้อยที่สุดเพราะไม่มียอดพีคให้กด
ทำไมค่าความต้องการพลังไฟฟ้าจึงสำคัญกว่าค่าพลังงาน
เพราะมันคิดจากความต้องการพลังไฟฟ้าเฉลี่ยใน 15 นาทีที่สูงที่สุดของเดือน ยอดพีคช่วงสั้นครั้งเดียวจึงกำหนดค่าไฟทั้งเดือน อัตราอยู่ที่ 221.50 บาทต่อ kW สำหรับประเภท 3 แรงดันต่ำกว่า 22 kV และสูงถึง 332.71 บาทต่อ kW บนอัตรา TOD ช่วง Peak กดพีคลงได้ 100 kW ทุกเดือนจึงมีค่าราว 265,800 บาทต่อปี เทียบกับการวนแบตเตอรี่เพื่อกินส่วนต่างค่าพลังงานที่ได้ราว 1.69 บาทต่อหน่วย
กดพีคเดือนเดียวแล้วค่าไฟลดเลยหรือไม่
ไม่ ประกาศค่าไฟมีข้ออัตราขั้นต่ำระบุว่าค่าความต้องการพลังไฟฟ้าที่คิดต้องไม่ต่ำกว่าร้อยละ 70 ของค่าสูงสุดในรอบ 12 เดือนที่ผ่านมา ถ้ายังมีเดือนที่พีคสูงค้างอยู่ในหน้าต่าง 12 เดือน บิลจะยังถูกตรึงไว้ที่ 70% ของเดือนนั้น ต้องกดพีคให้ได้ต่อเนื่องทุกเดือน ผลเต็มจึงจะมาหลังเดือนพีคเก่าหลุดออกจากหน้าต่าง
สิทธิยกเว้นอากรขาเข้าของ BOI ช่วยประหยัดได้จริงไหม
ช่วยเฉพาะฝั่งแบตเตอรี่ แผงเซลล์แสงอาทิตย์พิกัด 8541.43 และอินเวอร์เตอร์พิกัด 8504.40.40 ยกเว้นอากรอยู่แล้วตามพันธกรณี ITA ขององค์การการค้าโลกกับผู้นำเข้าทุกราย ส่วนแบตเตอรี่ลิเทียมไอออนพิกัด 8507.60 ไม่อยู่ในรายการนั้น อัตราทั่วไปตามมาตรา 12 อยู่ที่ 10% และอาเซียน-จีนอยู่ที่ 5% ตัวเลขจริงขึ้นกับแหล่งกำเนิดสินค้าและการใช้สิทธิ FTA ให้ตรวจกับตัวแทนออกของก่อน
บทความที่เกี่ยวข้อง
 เศรษฐศาสตร์และการลงทุน
คาร์บอนเครดิตจากโซลาร์ ได้จริง 2.5 สตางค์ต่อหน่วย ใครคุ้มทำ T-VER
โครงการโซลาร์ขึ้นทะเบียน T-VER กับ อบก. ได้จริง และระบบไม่เกิน 15 MW ไม่ต้องพิสูจน์ Additionality เลยเพราะเข้าข่าย Positive List โดยอัตโนมัติ แต่ค่า Emission Factor 0.402…
 เศรษฐศาสตร์และการลงทุน
สินเชื่อโซลาร์รูฟท็อป EIR 4.24% — ระบบของคุณให้ผลตอบแทนเกินนั้นหรือไม่
สินเชื่อโซลาร์รูฟท็อปคุ้มกู้หรือไม่ ไม่ได้ตัดสินที่ดอกเบี้ยถูกหรือแพง แต่ตัดสินที่อัตราดอกเบี้ยที่แท้จริงของสินเชื่อต่ำกว่าผลตอบแทนของระบบในบ้านคุณหรือไม่ สินเชื่อโซลาร์เ…
 เศรษฐศาสตร์และการลงทุน
เปลี่ยนอินเวอร์เตอร์ราคา 45,000 บาท — ประกันคุ้มถึงวันคืนทุนของคุณหรือไม่
ต้นทุนหลังติดตั้งไม่ได้วัดที่ว่าแพงเท่าไร แต่วัดที่ว่ามันมาถึงก่อนหรือหลังวันคืนทุน อุปกรณ์ราคาแพงมีสองอย่างคือแผงกับอินเวอร์เตอร์ และแผงรับประกัน 25 ปีซึ่งยาวเกินระยะคืน…