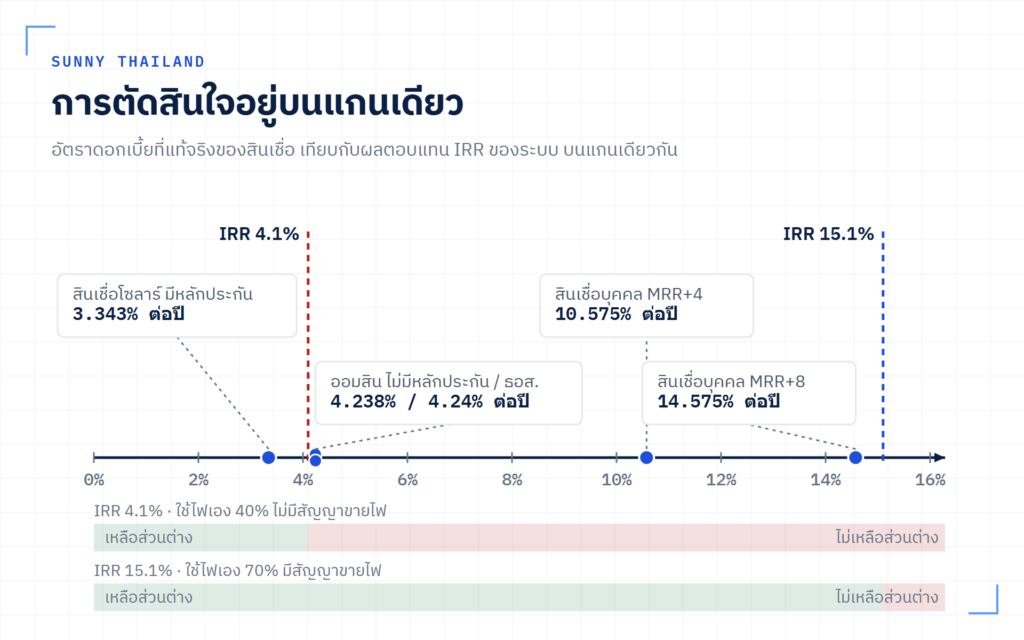
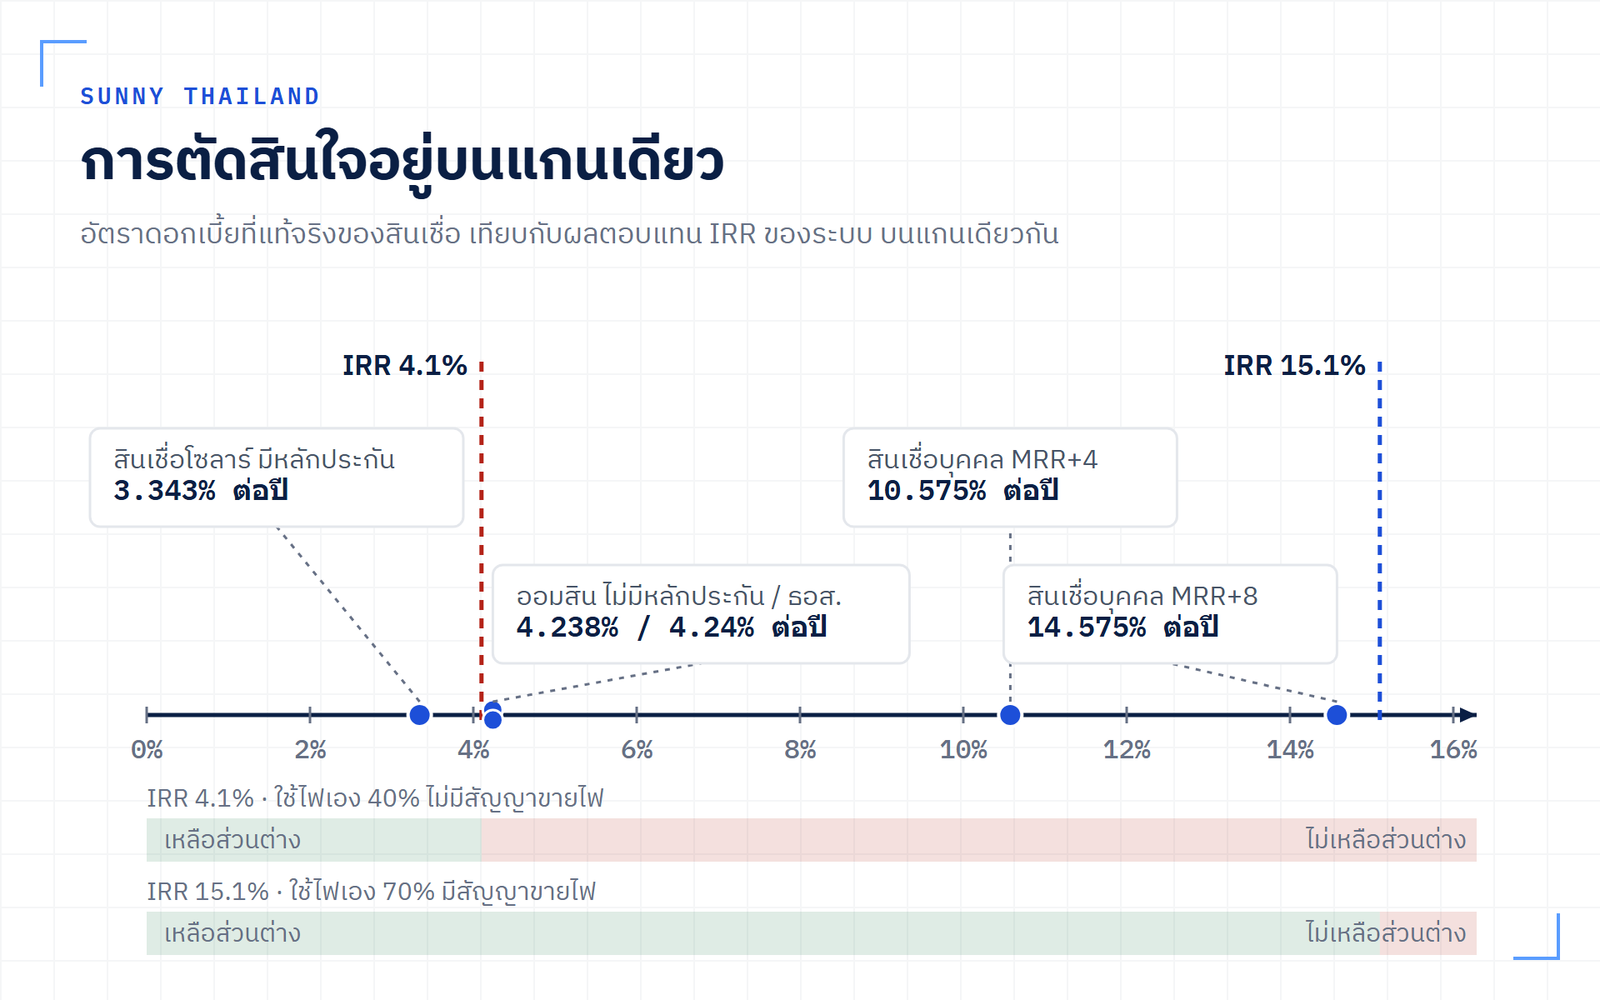
ธนาคารสองแห่งในไทยมี สินเชื่อโซลาร์รูฟท็อป เป็นผลิตภัณฑ์เฉพาะ และทั้งคู่โฆษณาด้วยดอกเบี้ยปีแรกที่ต่ำมาก คือ 2.20% และ 3.250% ต่อปี ปัญหาคือตัวเลขปีแรกไม่ใช่ต้นทุนของเงินก้อนนั้น อัตราดอกเบี้ยที่แท้จริงตลอดสัญญาซึ่งธนาคารคำนวณเองอยู่ที่ 3.343 ถึง 4.24% ต่อปี และคำถามที่ต้องตอบไม่ใช่ว่าดอกเบี้ยถูกหรือแพง แต่คือ ระบบในบ้านคุณให้ผลตอบแทนสูงกว่าตัวเลขนั้นหรือไม่ บ้านที่ใช้ไฟเองกลางวัน 70% และมีสัญญาขายไฟให้ผลตอบแทน 15.1% ต่อปี ส่วนต่างจึงกว้างเกือบ 11 จุด กู้ได้สบาย แต่บ้านที่ใช้ไฟเองเพียง 40% และไม่มีสัญญาขายไฟให้ผลตอบแทน 4.1% ต่อปี ซึ่ง ต่ำกว่าสินเชื่อที่ถูกที่สุดในตลาด บ้านหลังนั้นไม่ควรกู้ และสิ่งที่ต้องแก้คือสัดส่วนการใช้ไฟเอง ไม่ใช่การหาธนาคารที่ถูกกว่า
ข้อมูล ณ เดือนกันยายน 2569 · อัตราดอกเบี้ย MRR เงื่อนไขโครงการ และวงเงินคงเหลือของแต่ละธนาคารเปลี่ยนได้ตลอดเวลา ตรวจสอบกับธนาคารเจ้าของผลิตภัณฑ์โดยตรงก่อนตัดสินใจ และตรวจสอบเงื่อนไขสิทธิลดหย่อนภาษีกับกรมสรรพากร สายด่วน 1161 · เปิดเผยส่วนได้เสีย: เราเป็นผู้รับเหมาติดตั้ง เราไม่ได้เป็นตัวแทนขายสินเชื่อของธนาคารใด และไม่ได้รับค่าตอบแทนจากการแนะนำสินเชื่อ
เทียบ EIR ของสินเชื่อกับ IRR ของระบบ คือคำถามเดียว
เงินกู้คุ้มก็ต่อเมื่อสิ่งที่เอาเงินไปลงให้ผลตอบแทนสูงกว่าต้นทุนของเงินนั้น หลักการนี้เราเขียนไว้แล้วใน Payback, IRR, NPV และ LCOE ต่างกันอย่างไร บทความนี้เพียงแต่เอาต้นทุนของเงินมาใส่ตัวเลขจริงจากธนาคาร แทนที่จะใช้อัตราคิดลดสมมติ ผลตอบแทนสองค่าในตารางคือกรณีฐานและกรณีแย่ที่สุดจากบทความนั้น บนระบบตัวอย่างชุดเดียวกันคือโซลาร์รูฟท็อป 5 kW หนึ่งเฟส ราคา 139,000 บาท
| บ้านของคุณ | ผลตอบแทนของระบบ (IRR) | สินเชื่อที่กู้ได้จริง (EIR) | ส่วนต่าง | คำตอบ |
|---|---|---|---|---|
| ใช้ไฟเองกลางวัน 70% และมีสัญญาขายไฟ | 15.1% ต่อปี | สินเชื่อโซลาร์เฉพาะทาง 3.343–4.24% | +10.9 ถึง +11.8 จุด | กู้ได้ ส่วนต่างกว้าง |
| เงื่อนไขเดียวกัน แต่กู้ได้เฉพาะสินเชื่อส่วนบุคคลทั่วไป | 15.1% ต่อปี | เพดานอัตราปกติ 10.575–14.575% | +0.5 ถึง +4.5 จุด | คุ้มในระยะยาว แต่งวดผ่อนแพงกว่าค่าไฟที่ประหยัดได้ |
| ใช้ไฟเองกลางวัน 40% และไม่มีสัญญาขายไฟ | 4.1% ต่อปี | แม้สินเชื่อที่ถูกที่สุด 3.343–4.24% | −0.1 ถึง +0.8 จุด | อย่ากู้ ต้องแก้สัดส่วนการใช้ไฟเองก่อน |
แถวล่างสุดคือที่ที่คนส่วนใหญ่เข้าใจผิด ส่วนต่างระหว่าง −0.1 ถึง +0.8 จุด ไม่ได้แปลว่าเกือบคุ้ม แต่แปลว่า ส่วนต่างเล็กกว่าความคลาดเคลื่อนของสมมติฐานที่ใช้คำนวณมันเอง สมมติฐานค่าไฟขึ้นปีละกี่เปอร์เซ็นต์ หรือแผงเสื่อมเร็วกว่าที่ประกันไว้เล็กน้อย ก็พลิกเครื่องหมายได้แล้ว ระบบที่คุ้มค่าด้วยส่วนต่างระดับนั้นคือระบบที่ยังไม่คุ้มค่า
ถ้าคุณรู้สัดส่วนการใช้ไฟกลางวันของบ้านตัวเองแล้ว และมันต่ำกว่าครึ่ง ก็จบตรงนี้ได้ คำตอบคืออย่าเพิ่งกู้ ให้ไปแก้ที่การย้ายโหลดมากลางวันหรือลดขนาดระบบลงก่อน วิธีอ่านสัดส่วนนั้นจากบิลค่าไฟอยู่ใน คำนวณขนาดระบบจากบิลค่าไฟ ส่วนที่เหลือของบทความนี้เขียนสำหรับคนที่ผ่านตารางข้างบนแล้ว และต้องการรู้ว่าสินเชื่อแต่ละแบบต่างกันตรงไหน
ดอกเบี้ยปีแรกไม่ใช่ต้นทุน ธปท. กำกับด้วย EIR
สินเชื่อโซลาร์ทุกตัวในตลาดใช้โครงสร้างเดียวกัน คือดอกเบี้ยต่ำมากในช่วงต้น แล้วขยับขึ้นเป็น MRR ในภายหลัง ตัวเลขที่ขึ้นป้ายโฆษณาจึงเป็นตัวเลขของปีแรกเสมอ ตัวที่ใช้เทียบได้คือ อัตราดอกเบี้ยที่แท้จริงตลอดอายุสัญญา (Effective Interest Rate หรือ EIR) ซึ่งถัวเฉลี่ยทั้งบันไดไว้ในตัวเลขเดียว
นี่ไม่ใช่แค่ธรรมเนียมการเปรียบเทียบ แต่เป็นฐานที่ผู้กำกับใช้จริง ประกาศธนาคารแห่งประเทศไทย ที่ สนส. 12/2563 กำหนดเพดานสินเชื่อส่วนบุคคลภายใต้การกำกับไว้ที่ 25% ต่อปี และระบุชัดว่าเป็นอัตรา แบบลดต้นลดดอก (Effective rate) ส่วนเพดานสินเชื่อที่มีทะเบียนรถเป็นประกันคือ 24% ต่อปี บนฐานเดียวกัน แปลว่าเมื่อผู้ขายเสนอดอกเบี้ยแบบคงที่ให้คุณ ตัวเลขนั้นยังไม่อยู่ในหน่วยที่ ธปท. ใช้กำกับ และยังเทียบกับผลตอบแทนของระบบไม่ได้จนกว่าจะแปลงเป็น EIR ก่อน
ช่องทางที่ยังตรวจสอบไม่ได้คือ ผ่อน 0% ผ่านบัตรเครดิตที่ผู้ติดตั้งเสนอ เราไม่พบหน้าเว็บของธนาคารใดที่เผยแพร่เงื่อนไขแผนผ่อน 0% สำหรับโซลาร์โดยเฉพาะ และไม่พบผู้ติดตั้งรายใดที่เปิดเผยส่วนลดร้านค้าที่ตัวเองจ่ายให้ธนาคาร กลไกนั้นเป็นที่รู้กันว่าถูกบวกกลับเข้าไปในราคาเงินสด แต่เมื่อไม่มีแหล่งปฐมภูมิ เราจึงไม่เผยแพร่ตัวเลขใด สิ่งที่ทำได้คือขอใบเสนอราคาสองใบจากผู้ติดตั้งรายเดียวกัน ใบหนึ่งจ่ายสด อีกใบผ่อน 0% แล้วดูว่าราคาต่างกันเท่าไร ผลต่างนั้นคือดอกเบี้ยที่คุณจ่ายจริง
สินเชื่อโซลาร์รูฟท็อปเฉพาะทางในไทยมีสองราย
จากการเปิดหน้าผลิตภัณฑ์ของธนาคารเองทีละราย มีสองรายที่มีสินเชื่อโซลาร์เป็นผลิตภัณฑ์แยก พร้อมตารางอัตราดอกเบี้ยที่เผยแพร่ครบ คือ ธนาคารออมสิน และ ธนาคารอาคารสงเคราะห์ ธนาคารอื่นที่มักถูกอ้างถึงในบทความรวมโปรโมชัน เราเปิดหน้าเว็บของธนาคารเองแล้วไม่พบผลิตภัณฑ์โซลาร์สำหรับที่อยู่อาศัยที่ประกาศเงื่อนไขไว้ จึงไม่ระบุชื่อไว้ที่นี่
| เงื่อนไข | ออมสิน GSB Solar for Life | ธอส. สินเชื่อ Solar Roof ปี 2569 |
|---|---|---|
| ดอกเบี้ยช่วงต้น | ปีที่ 1–2 อยู่ที่ 3.500% แบบไม่มีหลักประกัน หรือปีที่ 1–5 อยู่ที่ 3.250% เมื่อมีหลักทรัพย์ค้ำและวางดาวน์ 20% | ปีที่ 1 อยู่ที่ 2.20% และปีที่ 2 อยู่ที่ 3.25% |
| ดอกเบี้ยช่วงหลัง | ปีที่ 3–5 อยู่ที่ 5.000% แล้วปีที่ 6 เป็นต้นไปเป็น MRR ที่ 6.045% หรือ MRR−0.750% เมื่อมีหลักประกัน | ปีที่ 3 เป็น MRR−2.895% ซึ่งเท่ากับ 3.250% พอดี แล้วปีที่ 4 เป็นต้นไปเป็น MRR ที่ 6.145% |
| EIR ที่ธนาคารคำนวณเอง | 4.238% แบบไม่มีหลักประกัน และ 3.343–3.586% เมื่อมีหลักทรัพย์ค้ำ บนฐานวงเงิน 200,000 บาท ระยะเวลา 7 ปี | 4.24% บนฐานวงเงิน 100,000 บาท ระยะเวลา 10 ปี |
| เงินดาวน์ | ต้องวางดาวน์ 10% หรือ 20% ทุกกรณี อัตราที่โฆษณาไม่ได้ให้กับการกู้เต็มจำนวน | ไม่ระบุเงินดาวน์ไว้ในหน้าผลิตภัณฑ์ |
| วงเงินสูงสุด | 500,000 บาทแบบไม่มีหลักประกัน และ 1,000,000 บาทเมื่อมีหลักทรัพย์ค้ำ | ตามใบเสนอราคา แต่ไม่เกิน 300,000 บาทตามเกณฑ์รายได้ |
| ระยะเวลาผ่อน | สูงสุด 7 ปี | ตั้งแต่ 3 ปีถึง 10 ปี และอายุผู้กู้รวมระยะเวลากู้ต้องไม่เกิน 70 ปี |
| ใครกู้ได้ | บุคคลทั่วไปที่มีรายได้แน่นอน แบบไม่มีหลักประกันต้องมีเงินเดือนตั้งแต่ 20,000 บาทและอายุงาน 2 ปีขึ้นไป | เฉพาะลูกค้าเดิมสวัสดิการไม่มีเงินฝากของธนาคารเท่านั้น ผู้กู้ทั่วไปยังใช้สิทธิ์นี้ไม่ได้ |
| กำหนดยื่นกู้ | ภายใน 31 มี.ค. 2570 หรือจนกว่าวงเงินโครงการ 500 ล้านบาทจะหมด แล้วแต่อย่างใดถึงก่อน | ไม่ประกาศวันสิ้นสุดไว้ในหน้าผลิตภัณฑ์ |
ตัวเลข EIR สองค่านี้ห่างกัน 0.002 จุด ซึ่งชวนให้อ่านว่าต้นทุนเท่ากัน มันไม่เท่ากัน เพราะคำนวณคนละฐาน ของออมสินคิดบนวงเงิน 200,000 บาท 7 ปี ส่วนของ ธอส. คิดบนวงเงิน 100,000 บาท 10 ปี บันไดดอกเบี้ยที่ต่ำตอนต้นแล้วขึ้นเป็น MRR ทำให้ EIR ขึ้นกับระยะเวลาผ่อนโดยตรง ยิ่งผ่อนยาว สัดส่วนปีที่จ่าย MRR ยิ่งมาก และ EIR ยิ่งสูง ตัวเลขที่ธนาคารประกาศจึงเป็นตัวอย่างการคำนวณของธนาคารนั้นบนเงื่อนไขของตัวเอง ไม่ใช่ราคาที่คุณจะได้ ให้ขอ EIR ที่คำนวณบนวงเงินและระยะเวลาของคุณเองก่อนเซ็น
สินเชื่อส่วนบุคคลทั่วไปกินผลตอบแทนไปเกือบหมด
คนที่กู้สินเชื่อเฉพาะทางไม่ได้ ไม่ว่าจะเพราะไม่ใช่ลูกค้าสวัสดิการไม่มีเงินฝากของ ธอส. หรือวางดาวน์ 20% ไม่ไหว เหลือทางเลือกเป็นสินเชื่อส่วนบุคคลทั่วไป และช่องว่างตรงนี้ใหญ่กว่าที่คนคาด ตาราง อัตราดอกเบี้ยเงินให้สินเชื่อของธนาคารไทยพาณิชย์ ครั้งที่ 1/2569 ซึ่งมีผลตั้งแต่ 2 มี.ค. 2569 ประกาศ MRR ไว้ที่ 6.575% MLR 6.350% และ MOR 6.275% และในตารางเดียวกันนั้น บรรทัด อัตราดอกเบี้ยปกติสูงสุด ของสินเชื่อส่วนบุคคลอยู่ที่ MRR+4 คือ 10.575% ต่อปีสำหรับแบบมีหลักประกัน และ MRR+8 คือ 14.575% ต่อปีสำหรับแบบไม่มีหลักประกัน ตัวเลขนี้เป็นเพดานที่ธนาคารประกาศเองสำหรับผลิตภัณฑ์ของตัวเอง ข้อเสนอจริงของแต่ละรายอาจต่ำกว่านี้ได้ ส่วนตัวเลข 25% ที่มักถูกยกมาอ้างว่าเป็นดอกเบี้ยสินเชื่อบุคคลนั้นไม่ใช่ราคาตลาด มันคือ เพดานตามกฎหมาย ตามประกาศ ธปท. ที่อ้างไว้ข้างต้น ซึ่งสูงกว่าเพดานที่ธนาคารตั้งเองอีกชั้นหนึ่ง
เทียบกับผลตอบแทนกรณีฐาน 15.1% ต่อปี ส่วนต่างเหลือ 0.5 ถึง 4.5 จุด ระบบยังให้ผลตอบแทนสูงกว่าต้นทุนเงินอยู่ แต่บาง และตรงนี้เองที่การวัดสองแบบเริ่มให้คำตอบคนละทาง เพราะโครงการที่คุ้มตลอด 25 ปี ไม่ได้แปลว่าคุณจ่ายไหวในเจ็ดปีแรก
ความต่างเห็นชัดที่สุดเมื่อแปลงเป็นงวดต่อเดือน ปีแรกระบบตัวอย่างประหยัดค่าไฟได้ 23,600 บาท หรือราว 1,970 บาทต่อเดือน ซึ่งเป็นตัวเลขที่เราเผยแพร่ไว้แล้วในบทความ Payback IRR NPV LCOE นี่คือค่าไฟที่หายไปจากบิลของคุณในปีแรก และเป็นเงินก้อนเดียวที่จะเอาไปผ่อนได้ ข้อควรระวังคือมันเป็นตัวเลขปีแรก แผงที่เสื่อมลงกดมันลง ส่วนค่าไฟที่ขึ้นดันมันขึ้น สองแรงนี้ดันคนละทาง
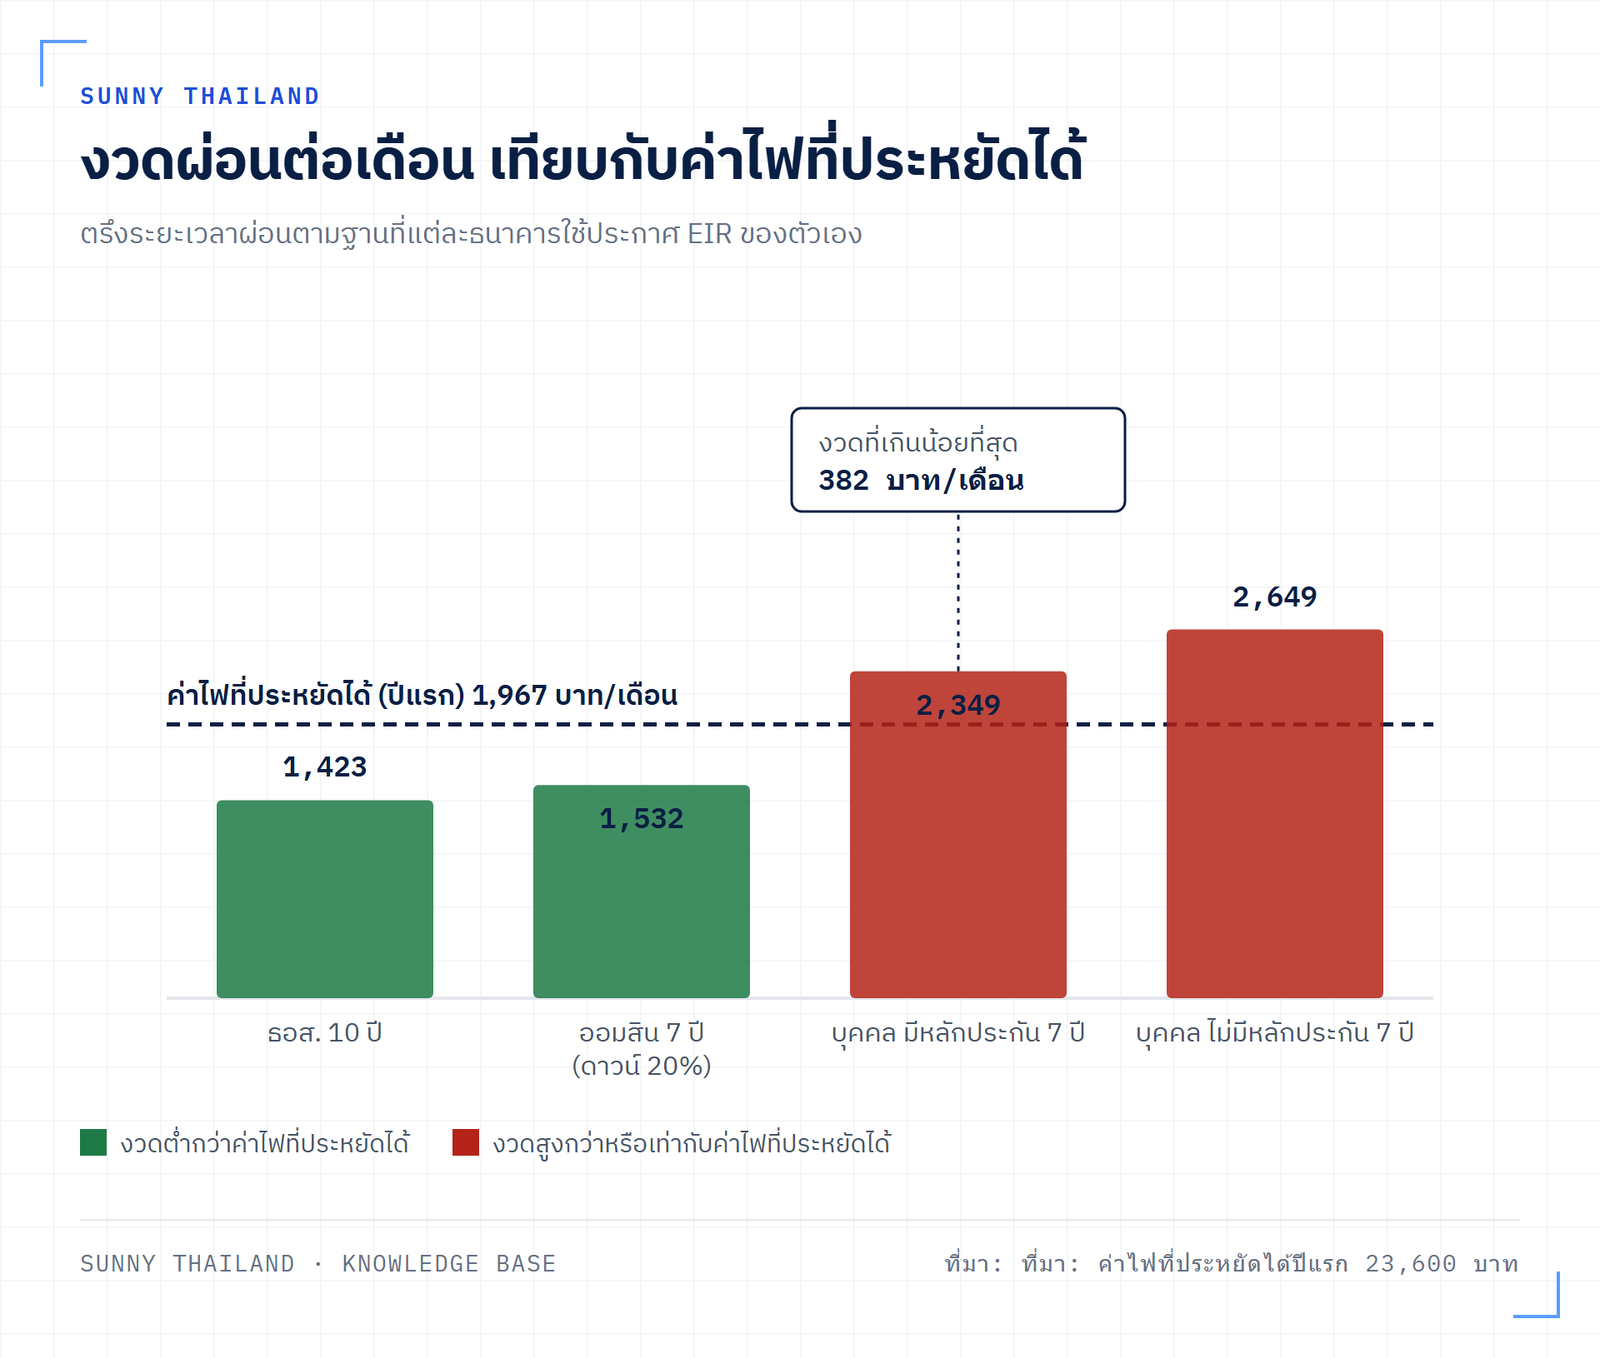
ผ่อนที่ ธอส. 10 ปีเต็มจำนวนตกราว 1,420 บาทต่อเดือน ผ่อนที่ออมสิน 7 ปีหลังวางดาวน์ 20% ตกราว 1,530 บาทต่อเดือน ทั้งสองกรณีต่ำกว่าค่าไฟที่ประหยัดได้ราว 430 ถึง 540 บาทต่อเดือน บ้านหลังนั้นผ่อนโดยไม่ต้องควักเงินเพิ่มเลย ส่วนสินเชื่อส่วนบุคคลกลับด้านทั้งหมด แบบมีหลักประกันที่ 10.575% งวดอยู่ที่ราว 2,350 บาทต่อเดือน และแบบไม่มีหลักประกันที่ 14.575% อยู่ที่ราว 2,650 บาทต่อเดือน ทั้งคู่ แพงกว่าค่าไฟที่ประหยัดได้ 380 ถึง 680 บาทต่อเดือน ตลอดเจ็ดปี
ส่วนหนึ่งของช่องว่างนี้ไม่ได้มาจากดอกเบี้ยอย่างเดียว สินเชื่อของออมสินให้กู้แค่ 80% ของราคาระบบ เพราะบังคับวางดาวน์ 20% งวดที่ต่ำกว่าจึงแลกมาด้วยเงินสด 27,800 บาทที่ต้องหาให้ได้ก่อนเริ่ม ไม่ใช่ของฟรี ส่วนที่เหลือคือผลของอัตราดอกเบี้ยล้วน ๆ
สองการวัดนี้ไม่ได้ขัดกัน มันตอบคนละคำถาม ผลตอบแทน 15.1% ต่อปีบอกว่าโครงการนี้ คุ้ม เมื่อมองตลอด 25 ปี ส่วนงวดผ่อนที่แพงกว่าค่าไฟที่ประหยัดได้บอกว่าคุณ จ่ายไหวหรือไม่ ในเจ็ดปีแรก บ้านที่กู้สินเชื่อบุคคลมาติดจึงได้ระบบที่คุ้มค่าจริง โดยต้องเติมเงินเดือนละหลายร้อยบาทไปตลอดอายุสัญญา ก่อนจะได้กำไรคืนหลังผ่อนหมด นั่นเป็นการตัดสินใจที่ยอมรับได้ ถ้ารู้ตัวก่อนเซ็น ไม่ใช่รู้ตอนบิลใบแรกมาถึง
ใช้ไฟเองน้อย กู้ไม่ผ่านแม้ดอกเบี้ยถูกที่สุด
บ้านที่ใช้ไฟเองกลางวันได้ 40% และไม่มีสัญญาขายไฟ ให้ผลตอบแทน 4.1% ต่อปี ตัวเลขนี้เป็นบวก และผู้ขายพูดได้เต็มปากว่าโครงการให้ผลตอบแทน แต่สินเชื่อโซลาร์ที่ถูกที่สุดในตลาดตอนนี้อยู่ที่ EIR 3.343 ถึง 4.24% ต่อปี ผลตอบแทนของระบบจึงอยู่ในระดับเดียวกับต้นทุนของเงินที่เอามาลง หรือต่ำกว่า และเมื่ออัตราคิดลดสูงกว่า IRR มูลค่าปัจจุบันสุทธิย่อมติดลบตามนิยาม ไม่ต้องคำนวณซ้ำ บทความ Payback IRR NPV LCOE คำนวณกรณีนี้ไว้แล้วที่อัตราคิดลด 6.5% ได้ NPV ติดลบ 28,000 บาท
เหตุผลที่สัดส่วนการใช้ไฟเองมีน้ำหนักขนาดนี้ อยู่ที่โครงสร้างการรับซื้อไฟของไทย ซึ่งเป็น Net Billing ไม่ใช่ Net Metering ไฟที่คุณใช้เองแทนที่ไฟจากการไฟฟ้ามีมูลค่าเท่ากับค่าไฟที่ไม่ต้องจ่าย ส่วนไฟที่ขายคืนได้ราคา 2.20 บาทต่อหน่วย มูลค่าต่อหน่วยจึงต่างกันหลายเท่า และผลตอบแทนทั้งโครงการเคลื่อนตามสัดส่วนนี้มากกว่าตามยี่ห้ออุปกรณ์
จุดที่ต้องระวังคือ ช่วงที่กว้างของทั้งสองด้านนั้นใกล้เคียงกัน ต้นทุนสินเชื่อขยับได้จาก 3.3% ถึง 14.6% คือราว 11 จุด ส่วนผลตอบแทนของระบบขยับได้จาก 4.1% ถึง 15.1% คือราว 11 จุดเช่นกัน ทั้งสองคันโยกจึงมีน้ำหนักพอกัน แต่ไม่สมมาตรในทางปฏิบัติ คันโยกดอกเบี้ยมีพื้นล่างแข็ง คุณกู้ถูกกว่า 3.3% ไม่ได้ ส่วนคันโยกการใช้ไฟเองไม่มีพื้นแบบนั้น และ สัดส่วนการใช้ไฟเองที่แย่พอ ทำให้ไม่มีสินเชื่อใดในตลาดคุ้มเลย ในขณะที่สัดส่วนการใช้ไฟเองที่ดีทำให้สินเชื่อเกือบทุกแบบคุ้ม เรียงลำดับงานจึงชัดเจน แก้สัดส่วนก่อน แล้วค่อยเลือกธนาคาร
ธนาคารบังคับสเปกอุปกรณ์ ไม่ใช่แค่ปล่อยเงิน
เงื่อนไขที่คนมองข้าม และอยู่ในหน้าผลิตภัณฑ์ของทั้งสองธนาคารด้วยถ้อยคำเดียวกัน คือธนาคารกำหนดสเปกอุปกรณ์เป็นเงื่อนไขการปล่อยกู้ ผู้กู้ต้องซื้อและติดตั้งจากบริษัทผู้จำหน่ายที่เป็น นิติบุคคล แผงต้องผ่านมาตรฐาน มอก. หรือ IEC หรือ ISO หรือเทียบเท่า และอินเวอร์เตอร์ ต้องผ่านการทดสอบขึ้นทะเบียนกับการไฟฟ้านครหลวงหรือการไฟฟ้าส่วนภูมิภาคเท่านั้น
ผลในทางปฏิบัติคือ ผู้ให้กู้กลายเป็นผู้บังคับใช้มาตรฐานอุปกรณ์กับผู้ซื้อบ้าน ก่อนที่ผู้กำกับจะเข้ามาเกี่ยวข้องเสียอีก ข้อเสนอราคาถูกที่ใช้อินเวอร์เตอร์นอกทะเบียนของการไฟฟ้าจึงไม่ได้แค่เสี่ยงตอนขอเชื่อมต่อกริด แต่ ทำให้ระบบนั้นกู้ไม่ได้ตั้งแต่ต้น ซึ่งเป็นต้นทุนที่ไม่ปรากฏในใบเสนอราคาใบไหน รายละเอียดของทะเบียนอินเวอร์เตอร์และขั้นตอนขอ ใบขนานไฟฟ้ากับ PEA และ MEA กับความหมายของ มอก. 61215 และ มอก. 61730 สำหรับแผง อยู่ในสองบทความนั้น
เงินคืนภาษีมาถึงหลังงวดผ่อนงวดแรกเสมอ
สิทธิลดหย่อนภาษีตาม พระราชกฤษฎีกา ฉบับที่ 805 ให้หักค่าซื้อและค่าติดตั้งตามที่จ่ายจริง ไม่เกิน 200,000 บาท สำหรับระบบออนกริดไม่เกิน 10 kWp ต่อหลัง โดยใช้สิทธิ ในปีภาษีที่ได้รับใบขนานไฟฟ้า ไม่ใช่ปีที่จ่ายเงิน และหลักฐานคือใบกำกับภาษีอิเล็กทรอนิกส์แบบเต็มรูปจากผู้ขายที่จดทะเบียนภาษีมูลค่าเพิ่ม
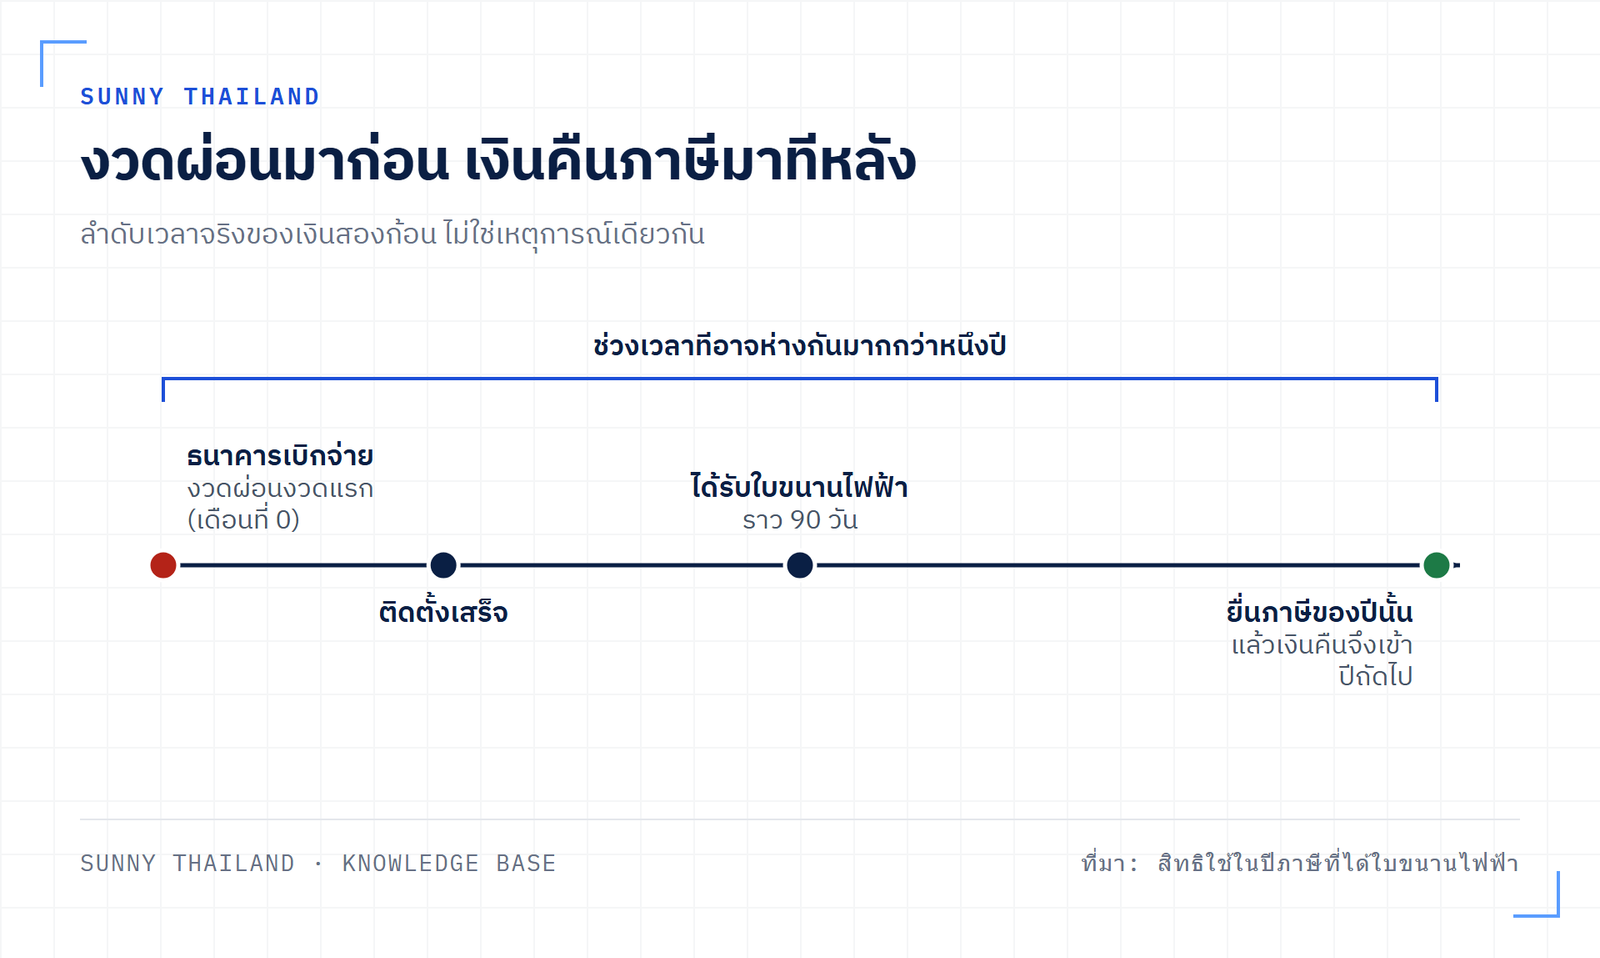
สองข้อที่ต้องเข้าใจให้ตรง ข้อแรก เงินคืนภาษีไม่ใช่ส่วนลดราคา มันคือกระแสเงินสดที่เข้ามาทีหลัง และมูลค่าของมันเท่ากับยอดที่หักได้คูณด้วยฐานภาษีของคุณ ไม่ใช่ตัวเลข 200,000 บาท ข้อสอง กระบวนการขอใบขนานไฟฟ้าใช้เวลาราว 90 วัน ในขณะที่งวดผ่อนงวดแรกมาถึงทันทีที่ธนาคารเบิกจ่ายให้ผู้ติดตั้ง ลำดับจึงเป็นงวดผ่อนก่อน เงินคืนทีหลัง และห่างกันได้เป็นปี บทความ Payback IRR NPV LCOE แสดงไว้ว่าการวางเงินคืนภาษีเป็นส่วนลดราคาตั้งแต่วันติดตั้ง ทำให้ผลตอบแทนดูดีขึ้นจาก 18.6% เป็น 19.5% ซึ่งเป็นความคลาดเคลื่อนที่เข้าข้างผู้ขายเสมอ
ข้อที่เรายังตอบไม่ได้ และจะไม่เดา คือ ระบบที่กู้เงินมาติดยังใช้สิทธิลดหย่อนได้เต็มหรือไม่ เราอ่านตัวพระราชกฤษฎีกาและค้นเอกสารของกรมสรรพากรแล้วสองรอบ ไม่พบข้อความใดที่ผูกสิทธินี้ไว้กับวิธีการชำระเงิน เงื่อนไขที่ประกาศไว้พูดถึงจำนวนที่จ่ายจริงและหลักฐานใบกำกับภาษี ซึ่งผู้ขายออกตามยอดที่คุณเป็นหนี้ผู้ขาย ไม่ได้พูดถึงว่าเงินก้อนนั้นมาจากไหน การอนุมานจากความเงียบของกฎหมายไม่ใช่การยืนยัน และเคยมีกรณีที่เงื่อนไขสำคัญของสิทธินี้ไม่ได้อยู่ในตัวพระราชกฤษฎีกา แต่อยู่ในมติคณะรัฐมนตรีมาแล้ว ก่อนวางแผนการเงินโดยนับเงินคืนภาษีเข้าไปด้วย ให้โทรยืนยันกับกรมสรรพากร สายด่วน 1161 ว่าการกู้ไม่ตัดสิทธิ
สรุปเชิงวิศวกรรม
- เทียบ EIR ของสินเชื่อ กับ IRR ของระบบในบ้านคุณ ไม่ใช่เทียบดอกเบี้ยปีแรกของธนาคารสองแห่ง
- สินเชื่อโซลาร์เฉพาะทางที่มีอยู่จริงตอนนี้อยู่ที่ EIR 3.343 ถึง 4.24% ต่อปี ส่วนเพดานอัตราปกติของสินเชื่อบุคคลอยู่ที่ 10.575 ถึง 14.575% ต่อปี ต่างกันราวสามเท่า
- คุ้ม กับ จ่ายไหว เป็นคนละคำถาม สินเชื่อบุคคลยังให้ผลตอบแทนเป็นบวกตลอด 25 ปี แต่งวดผ่อนราว 2,350 ถึง 2,650 บาทต่อเดือน แพงกว่าค่าไฟที่ประหยัดได้ราว 1,970 บาท ต้องเติมเงินทุกเดือนตลอดสัญญา
- ระบบที่ใช้ไฟเองกลางวัน 70% ให้ IRR 15.1% ส่วนต่างกว้างพอสำหรับสินเชื่อเกือบทุกแบบ
- ระบบที่ใช้ไฟเอง 40% และไม่มีสัญญาขายไฟ ให้ IRR 4.1% ซึ่ง ไม่ผ่านแม้เทียบกับสินเชื่อที่ถูกที่สุด
- อัตราที่โฆษณาของออมสินต้องวางดาวน์ 10% หรือ 20% และของ ธอส. เปิดให้เฉพาะลูกค้าเดิมสวัสดิการไม่มีเงินฝาก อ่านเงื่อนไขคุณสมบัติก่อนอ่านอัตราดอกเบี้ย
- EIR ที่ธนาคารประกาศคำนวณบนวงเงินและระยะเวลาของธนาคารเอง ขอ EIR บนเงื่อนไขของคุณก่อนเซ็น
- อินเวอร์เตอร์ที่ไม่ได้ขึ้นทะเบียนกับ กฟน. หรือ กฟภ. ทำให้ระบบกู้ไม่ได้ ไม่ใช่แค่เชื่อมต่อกริดยาก
- เงินคืนภาษีมาหลังงวดผ่อนงวดแรกเสมอ และเรายังไม่มีแหล่งปฐมภูมิที่ยืนยันว่าการกู้ไม่ตัดสิทธิ ให้ยืนยันกับ 1161
ต้องการดูตัวเลขของบ้านตัวเองก่อนคุยกับธนาคาร ใช้ เครื่องคำนวณความคุ้มค่า แล้วอ่านที่มาของสมมติฐานทั้งชุดใน โซลาร์รูฟท็อปคุ้มค่าหรือไม่ ส่วนต้นทุนหลังติดตั้งที่ต้องบวกเข้าไปในแผนการเงินระยะยาวอยู่ใน ค่าเปลี่ยนอินเวอร์เตอร์กับวันคืนทุน
อ้างอิง
- ธนาคารออมสิน — สินเชื่อดอกเบี้ยต่ำ (Soft Loan) GSB พลิกฟื้นธุรกิจไทย – GSB Solar for Life. gsb.or.th/promotions/gsbsolar4life — เข้าถึงเมื่อ 10 ก.ย. 2569
- ธนาคารอาคารสงเคราะห์ — สินเชื่อ Solar Roof ปี 2569. ghbank.co.th/product-detail/solar-roof-2569 — เข้าถึงเมื่อ 10 ก.ย. 2569
- ประกาศธนาคารอาคารสงเคราะห์ ที่ 119/2569 เรื่อง อัตราดอกเบี้ยสินเชื่อ (อัตราดอกเบี้ยอ้างอิง) เริ่มใช้ตั้งแต่ 4 มีนาคม พ.ศ. 2569 — MRR 6.145% MLR 6.150% MOR 5.850%. ghbank.co.th — อัตราดอกเบี้ยสินเชื่ออ้างอิง — เข้าถึงเมื่อ 10 ก.ย. 2569
- ประกาศธนาคารแห่งประเทศไทย ที่ สนส. 12/2563 เรื่อง การกำหนดหลักเกณฑ์ วิธีการ และเงื่อนไขในการประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับ (31 ก.ค. 2563) — เพดานอัตราดอกเบี้ยที่แท้จริง 25% และ 24% ต่อปี. bot.or.th — อัตราดอกเบี้ยธุรกิจภายใต้การกำกับ — เข้าถึงเมื่อ 10 ก.ย. 2569
- ธนาคารไทยพาณิชย์ จำกัด (มหาชน) — ตารางที่ 2 อัตราดอกเบี้ยเงินให้สินเชื่อ ครั้งที่ 1/2569 เริ่มใช้ 2 มี.ค. 2569 — MRR 6.575% MLR 6.350% MOR 6.275%. scb.co.th — ตารางอัตราดอกเบี้ยเงินให้สินเชื่อ — เข้าถึงเมื่อ 10 ก.ย. 2569
- ธนาคารแห่งประเทศไทย — การประชุมคณะกรรมการนโยบายการเงิน ครั้งที่ 4/2569 มติคงอัตราดอกเบี้ยนโยบายที่ร้อยละ 1.00 ต่อปี (26 ส.ค. 2569). bot.or.th — การประชุม กนง. — เข้าถึงเมื่อ 10 ก.ย. 2569
- พระราชกฤษฎีกาออกตามความในประมวลรัษฎากร ว่าด้วยการยกเว้นรัษฎากร (ฉบับที่ 805) พ.ศ. 2569 — ราชกิจจานุเบกษา เล่ม 143 ตอนที่ 17 ก (2 มี.ค. 2569) หน้า 4–7 — เข้าถึงเมื่อ 17 ก.ค. 2569
- มติคณะรัฐมนตรี 24 มิ.ย. 2568 — เงื่อนไขผู้ใช้สิทธิ ระบบออนกริดไม่เกิน 10 kWp ต่อหลัง — เข้าถึงเมื่อ 17 ก.ค. 2569
- Sunny Thailand — Payback, IRR, NPV และ LCOE ต่างกันอย่างไร — ที่มาของ IRR 15.1% และ 4.1% ระยะคืนทุน 6.0 ปี และผลตอบแทนหลังสิทธิภาษี 18.6%
- Sunny Thailand — โซลาร์รูฟท็อปคุ้มค่าหรือไม่ — ที่มาของระบบตัวอย่าง 5 kW ราคา 139,000 บาท
คำถามที่พบบ่อย
สินเชื่อโซลาร์รูฟท็อปคุ้มกู้หรือไม่
คุ้มก็ต่อเมื่ออัตราดอกเบี้ยที่แท้จริง (EIR) ของสินเชื่อ ต่ำกว่าผลตอบแทน (IRR) ของระบบในบ้านคุณ บ้านที่ใช้ไฟเองกลางวัน 70% และมีสัญญาขายไฟให้ IRR 15.1% ต่อปี เทียบกับสินเชื่อโซลาร์เฉพาะทางที่ EIR 3.343 ถึง 4.24% ส่วนต่างจึงกว้างเกือบ 11 จุด แต่บ้านที่ใช้ไฟเองเพียง 40% และไม่มีสัญญาขายไฟให้ IRR 4.1% ซึ่งต่ำกว่าสินเชื่อที่ถูกที่สุดในตลาด บ้านหลังนั้นไม่ควรกู้
ธนาคารไหนในไทยมีสินเชื่อโซลาร์รูฟท็อปโดยเฉพาะ
ณ กันยายน 2569 มีสองรายที่ประกาศเงื่อนไขครบในหน้าผลิตภัณฑ์ของตัวเอง คือ ธนาคารออมสิน (GSB Solar for Life) และธนาคารอาคารสงเคราะห์ (สินเชื่อ Solar Roof ปี 2569) ธนาคารอื่นที่มักถูกอ้างถึงในบทความรวมโปรโมชัน เราเปิดหน้าเว็บของธนาคารเองแล้วไม่พบผลิตภัณฑ์โซลาร์สำหรับที่อยู่อาศัยที่ประกาศเงื่อนไขไว้ จึงไม่ระบุชื่อ ควรตรวจสอบกับธนาคารที่คุณใช้บริการอยู่โดยตรง
ดอกเบี้ยปีแรก 2.20% ของ ธอส. คือดอกเบี้ยที่จ่ายจริงหรือไม่
ไม่ใช่ เป็นอัตราปีแรกปีเดียว ปีที่ 2 ขยับเป็น 3.25% ปีที่ 3 เป็น MRR ลบ 2.895% และปีที่ 4 เป็นต้นไปเป็น MRR เต็มซึ่งอยู่ที่ 6.145% ธนาคารคำนวณอัตราดอกเบี้ยที่แท้จริงตลอดสัญญาไว้เองที่ 4.24% ต่อปี บนฐานวงเงิน 100,000 บาท ระยะเวลา 10 ปี และสินเชื่อนี้เปิดให้เฉพาะลูกค้าเดิมสวัสดิการไม่มีเงินฝากของธนาคารเท่านั้น
กู้เต็มจำนวนได้ดอกเบี้ยที่โฆษณาไหม
ของออมสินไม่ได้ ตารางอัตราดอกเบี้ยทุกคอลัมน์ระบุเงินดาวน์กำกับไว้ คือ 10% หรือ 20% แล้วแต่กรณี อัตรา 3.250% เป็นคอลัมน์ของผู้ที่วางดาวน์ 20% และมีหลักทรัพย์ค้ำประกัน ส่วนของ ธอส. ไม่ระบุเงินดาวน์ไว้ในหน้าผลิตภัณฑ์ แต่จำกัดวงเงินไม่เกิน 300,000 บาทตามเกณฑ์รายได้ ควรขอ EIR ที่คำนวณบนวงเงินและระยะเวลาของคุณเองก่อนเซ็นสัญญา
กู้เงินมาติดโซลาร์ ยังใช้สิทธิลดหย่อนภาษี 200,000 บาทได้ไหม
เรายังไม่มีแหล่งปฐมภูมิที่ยืนยันเรื่องนี้ และจะไม่เดา ตัวพระราชกฤษฎีกา ฉบับที่ 805 กำหนดสิทธิไว้ตามจำนวนที่จ่ายจริงและใช้ใบกำกับภาษีอิเล็กทรอนิกส์แบบเต็มรูปเป็นหลักฐาน โดยไม่ได้กล่าวถึงวิธีการชำระเงินไว้เลย การอนุมานจากความเงียบของกฎหมายไม่ใช่การยืนยัน ก่อนวางแผนการเงินโดยนับเงินคืนภาษีเข้าไปด้วย ให้โทรยืนยันกับกรมสรรพากร สายด่วน 1161
ธนาคารกำหนดสเปกอุปกรณ์ด้วยหรือไม่
กำหนด และทั้งสองธนาคารใช้ถ้อยคำเดียวกัน ผู้กู้ต้องซื้อและติดตั้งจากบริษัทผู้จำหน่ายที่เป็นนิติบุคคล แผงต้องผ่านมาตรฐาน มอก. หรือ IEC หรือ ISO หรือเทียบเท่า และอินเวอร์เตอร์ต้องผ่านการทดสอบขึ้นทะเบียนกับการไฟฟ้านครหลวงหรือการไฟฟ้าส่วนภูมิภาคเท่านั้น ข้อเสนอราคาถูกที่ใช้อินเวอร์เตอร์นอกทะเบียนจึงทำให้ระบบนั้นกู้ไม่ได้ตั้งแต่ต้น ไม่ใช่แค่เสี่ยงตอนขอเชื่อมต่อกริด
บทความที่เกี่ยวข้อง
 เศรษฐศาสตร์และการลงทุน
คาร์บอนเครดิตจากโซลาร์ ได้จริง 2.5 สตางค์ต่อหน่วย ใครคุ้มทำ T-VER
โครงการโซลาร์ขึ้นทะเบียน T-VER กับ อบก. ได้จริง และระบบไม่เกิน 15 MW ไม่ต้องพิสูจน์ Additionality เลยเพราะเข้าข่าย Positive List โดยอัตโนมัติ แต่ค่า Emission Factor 0.402…
 เศรษฐศาสตร์และการลงทุน
BOI โซลาร์ ปิดแล้ว แต่ BESS ยังยื่นขอได้ ใครควรยื่น
ตั้งแต่ 1 กรกฎาคม 2568 การติดตั้งโซลาร์รูฟท็อปเพื่อใช้ไฟเองไม่ได้รับการส่งเสริมจาก BOI อีกแล้ว แต่ประกาศฉบับเดียวกันที่ตัดโซลาร์ออก กลับเขียนกรอบวงเงินให้ระบบกักเก็บพลังง…
 เศรษฐศาสตร์และการลงทุน
เปลี่ยนอินเวอร์เตอร์ราคา 45,000 บาท — ประกันคุ้มถึงวันคืนทุนของคุณหรือไม่
ต้นทุนหลังติดตั้งไม่ได้วัดที่ว่าแพงเท่าไร แต่วัดที่ว่ามันมาถึงก่อนหรือหลังวันคืนทุน อุปกรณ์ราคาแพงมีสองอย่างคือแผงกับอินเวอร์เตอร์ และแผงรับประกัน 25 ปีซึ่งยาวเกินระยะคืน…